
Il Fondo Etica Transizione Climatica viene analizzato due volte all’anno per monitorarne il profilo climatico e valutarne il contributo alla transizione verso un’economia a basse emissioni di carbonio.
L’analisi viene condotta confrontando il portafoglio con benchmark differenziati per le componenti corporate [1] e sovereign [2], in continuità con le valutazioni effettuate nelle precedenti rilevazioni, così da garantire la comparabilità dei risultati nel tempo e consentire una lettura coerente dell’evoluzione del profilo climatico del fondo.
Per fornire una rappresentazione più accurata delle caratteristiche climatiche degli emittenti presenti in portafoglio, le analisi riportate di seguito escludono gli investimenti in green bond. Poiché i proventi di tali strumenti sono destinati a specifici progetti ambientali, le emissioni degli emittenti non vengono attribuite al fondo nell’ambito di questa valutazione. Nel report è presente quindi anche una valutazione ad hoc sull’uso dei proventi dei green bond.
L’analisi al 30 giugno 2026 evidenzia gli effetti del nuovo approccio gestionale adottato nel corso del semestre. Il portafoglio è stato infatti riposizionato con un maggiore orientamento verso società e attività che svolgono un ruolo chiave nella decarbonizzazione dell’economia reale.
In questo contesto, alcune metriche carboniche tradizionali mostrano un peggioramento rispetto alla rilevazione precedente. Tuttavia, gli indicatori prospettici e le analisi di allineamento climatico evidenziano un rafforzamento del contributo del fondo alla transizione verso un’economia low-carbon, coerentemente con il suo obiettivo di investimento.
- Carbon Metrics
- La prospettiva della Tassonomia Europea
- Scenario Analysis
- Physical Risks
- Transition Risks
- Analisi dell’uso dei proventi dei green bond societari
- Analisi dei titoli sovrani
- Analisi dell’uso dei proventi dei green bond sovrani
- Conclusioni
Carbon Metrics
Le metriche carboniche presentate in questa sezione sono coerenti con quelle utilizzate nell’analisi di dicembre. I principali indicatori considerati sono:
- Esposizione alle emissioni (Emissions Exposure): misura le emissioni di gas a effetto serra finanziate dal portafoglio attraverso gli investimenti effettuati.
- Impronta carbonica relativa (Relative Carbon Footprint): misura le emissioni finanziate per ogni milione di euro investito.
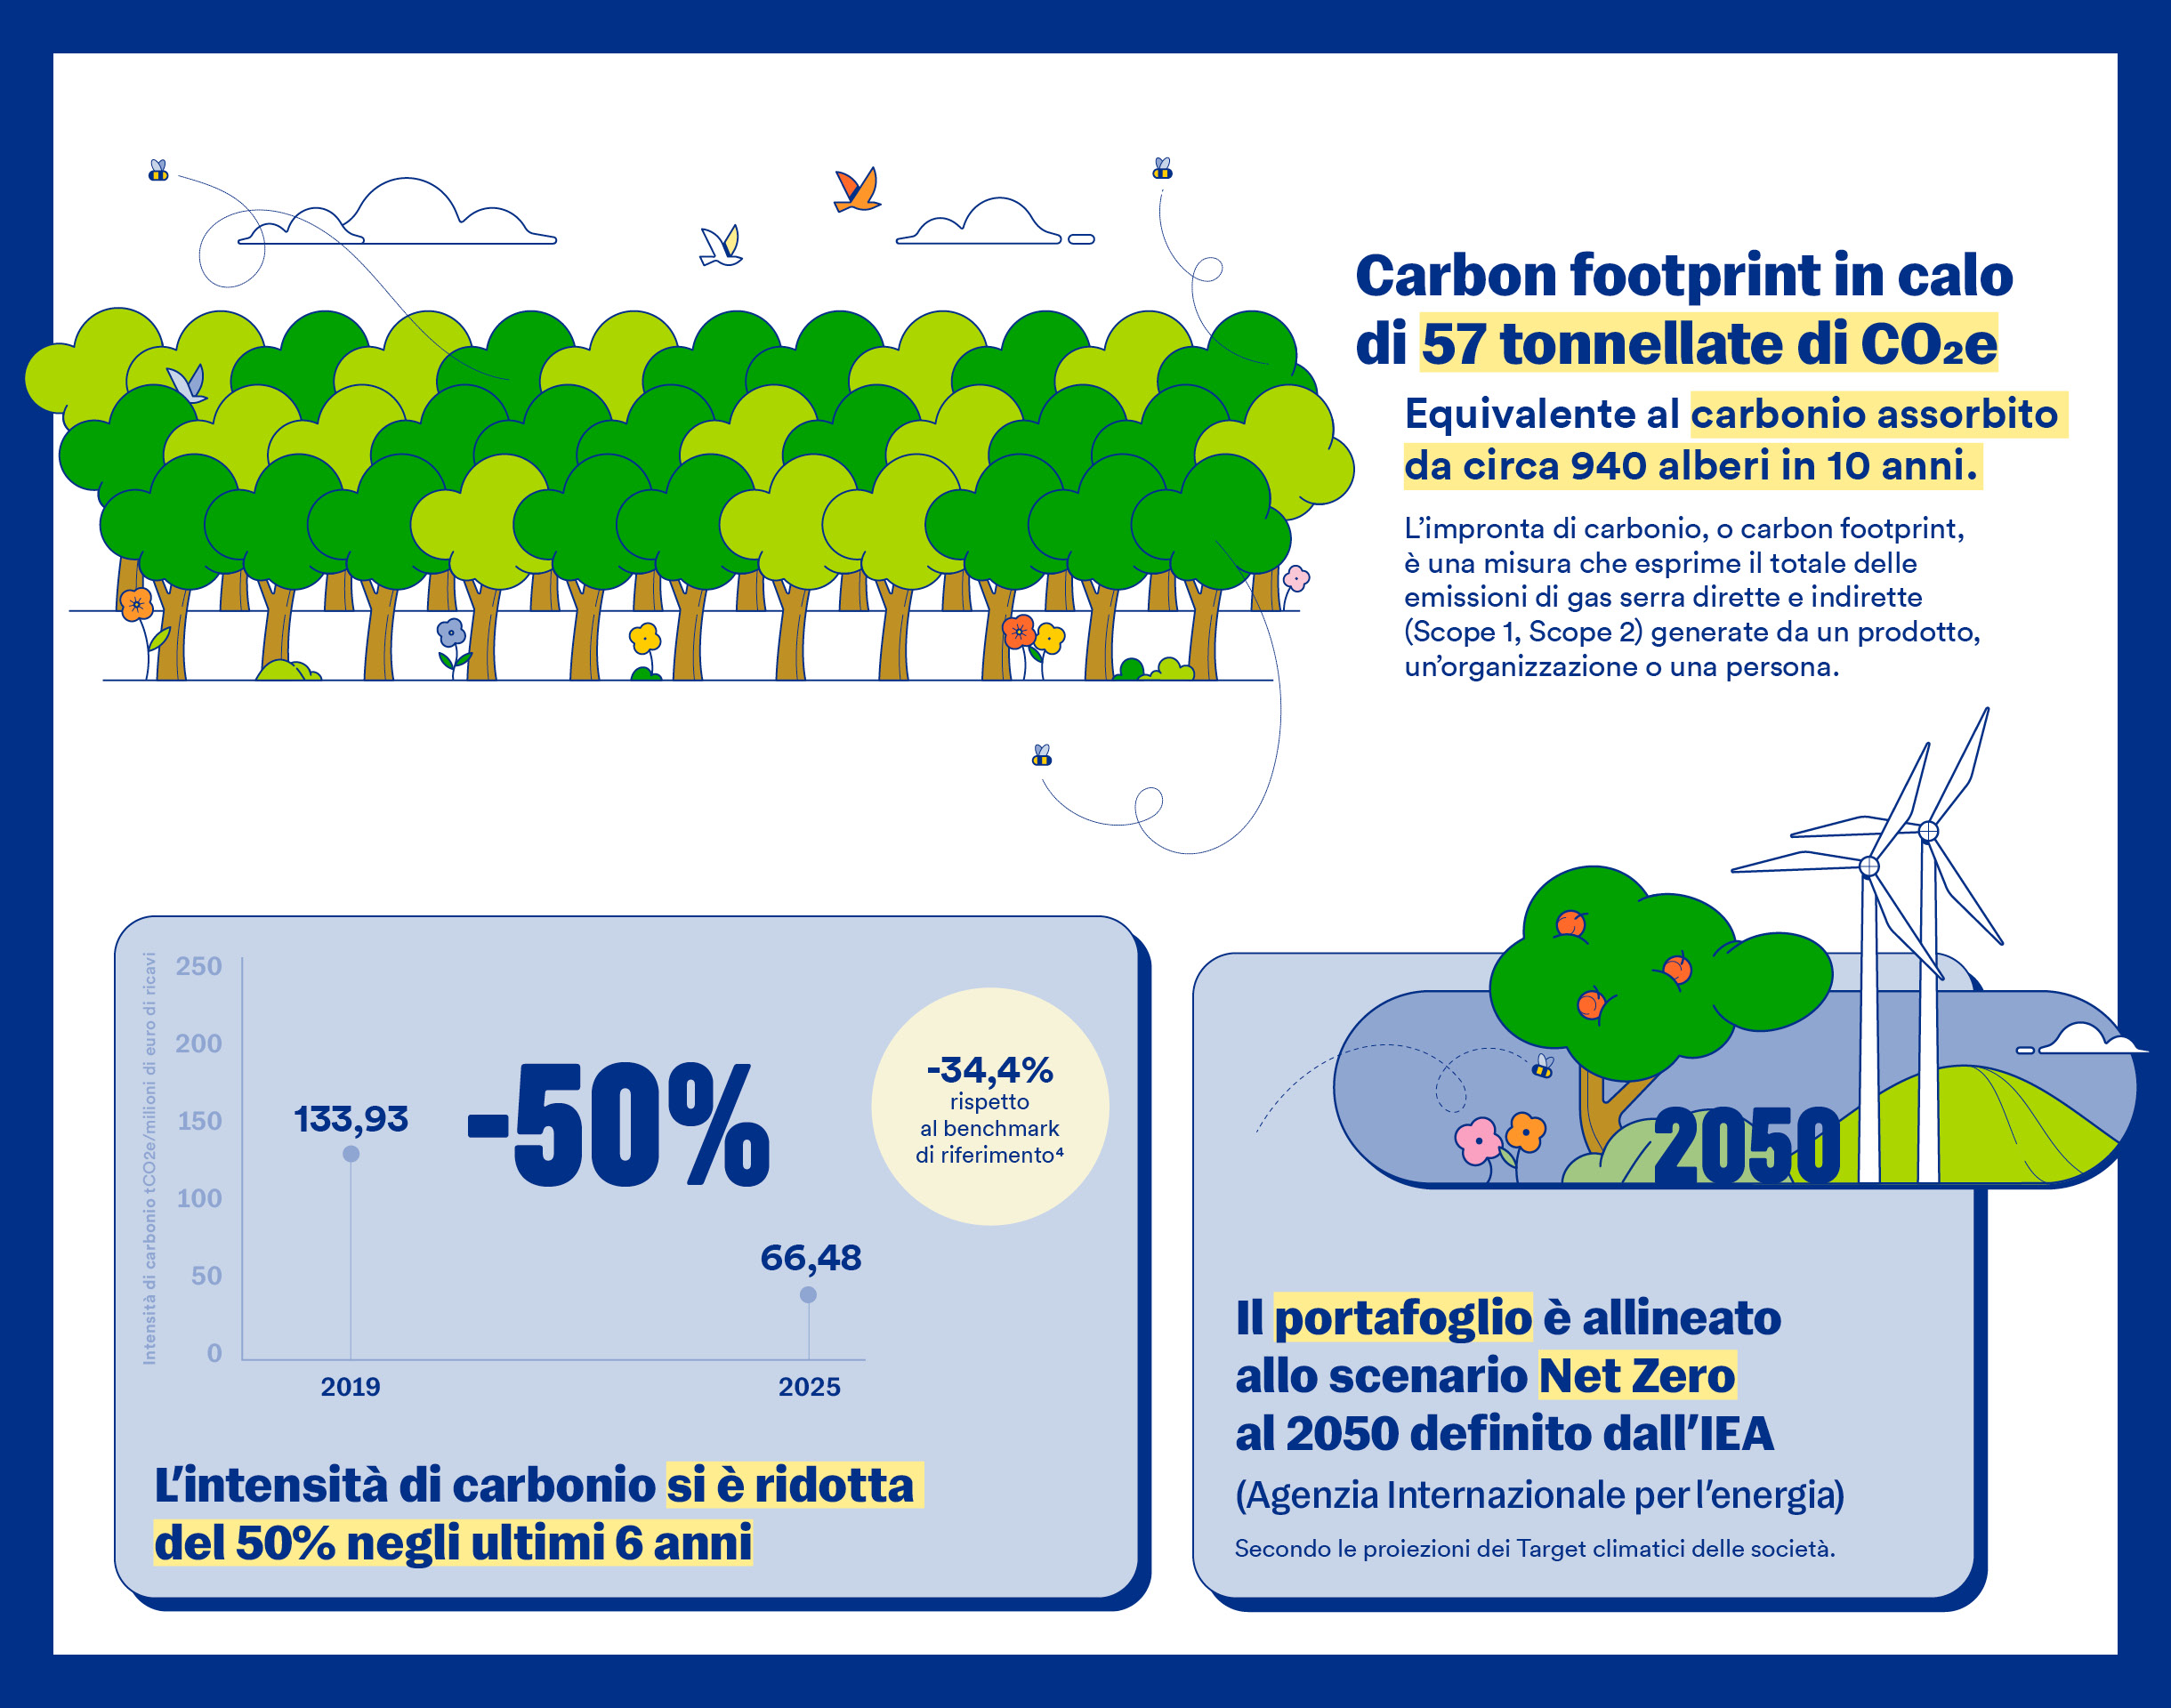
- Intensità carbonica (Carbon Intensity): valuta l’efficienza emissiva del portafoglio, rapportando le emissioni al valore economico generato dalle società in cui si investe.
- Weighted Average Carbon Intensity (WACI): indica quanto il portafoglio è esposto a società caratterizzate da elevate emissioni rispetto ai ricavi generati.
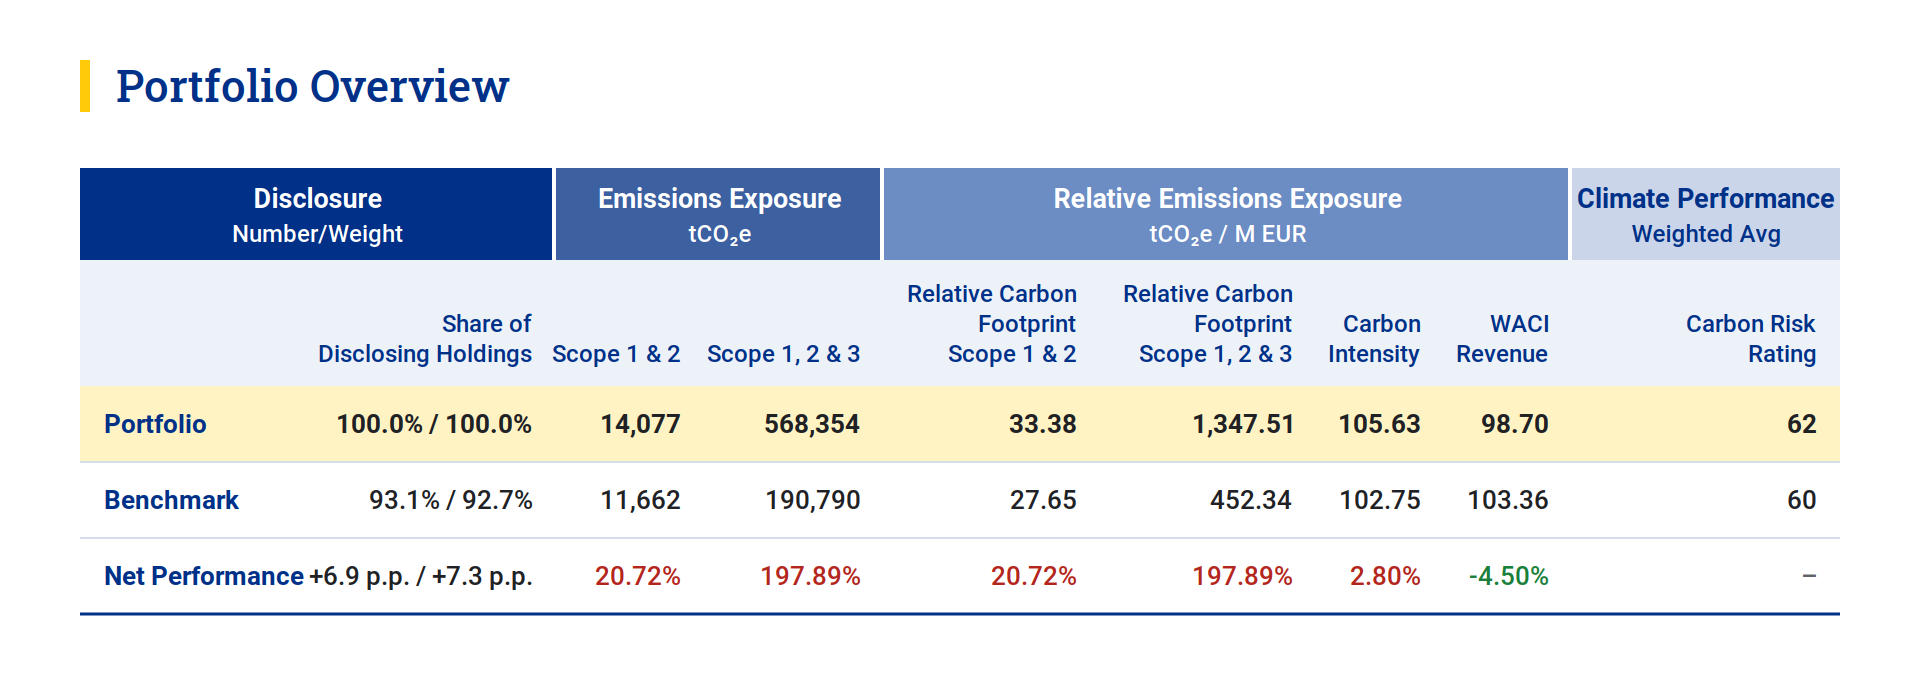
Le metriche carboniche mostrano un quadro articolato.
Da un lato, il fondo continua a presentare un’esposizione alle imprese più carbon intensive inferiore rispetto al benchmark, come evidenziato dal Weighted Average Carbon Intensity (WACI), che rimane migliore rispetto all’indice di riferimento. Questo risultato suggerisce che la selezione dei titoli continua a privilegiare aziende con profili climatici relativamente più avanzati rispetto ai rispettivi settori.
Dall’altro lato, alcune metriche basate sulle emissioni finanziate risultano in aumento rispetto al benchmark.
Tale andamento non deriva da un peggioramento della qualità climatica delle aziende selezionate, bensì dalla scelta strategica di incrementare l’esposizione verso settori come utilities, industrials e materials, considerati fondamentali per la decarbonizzazione dell’economia reale.
L’analisi mostra inoltre che, se si considerasse esclusivamente l’allocazione settoriale, il portafoglio presenterebbe emissioni significativamente superiori rispetto al benchmark. Tuttavia, la metodologia ESG di Etica Sgr, che integra l’analisi finanziaria con la valutazione climatica degli emittenti, consente di individuare, all’interno di questi settori, le società maggiormente preparate ad affrontare le sfide della transizione climatica.
La selezione degli emittenti contribuisce pertanto a compensare una parte significativa dell’effetto derivante dal sovrappeso settoriale rispetto al benchmark.
Il fondo risulta inoltre maggiormente esposto ad attività legate all’elettrificazione, all’efficienza energetica, alle infrastrutture di rete, alle energie rinnovabili e alla trasformazione industriale. Si tratta di ambiti che contribuiscono concretamente alla decarbonizzazione dell’economia, ma che presentano ancora oggi livelli emissivi relativamente elevati.
Per questo motivo, il fondo non può essere interpretato esclusivamente come una strategia orientata alla riduzione delle emissioni correnti, bensì come una strategia che mira a finanziare gli attori della transizione climatica.
La prospettiva della Tassonomia Europea
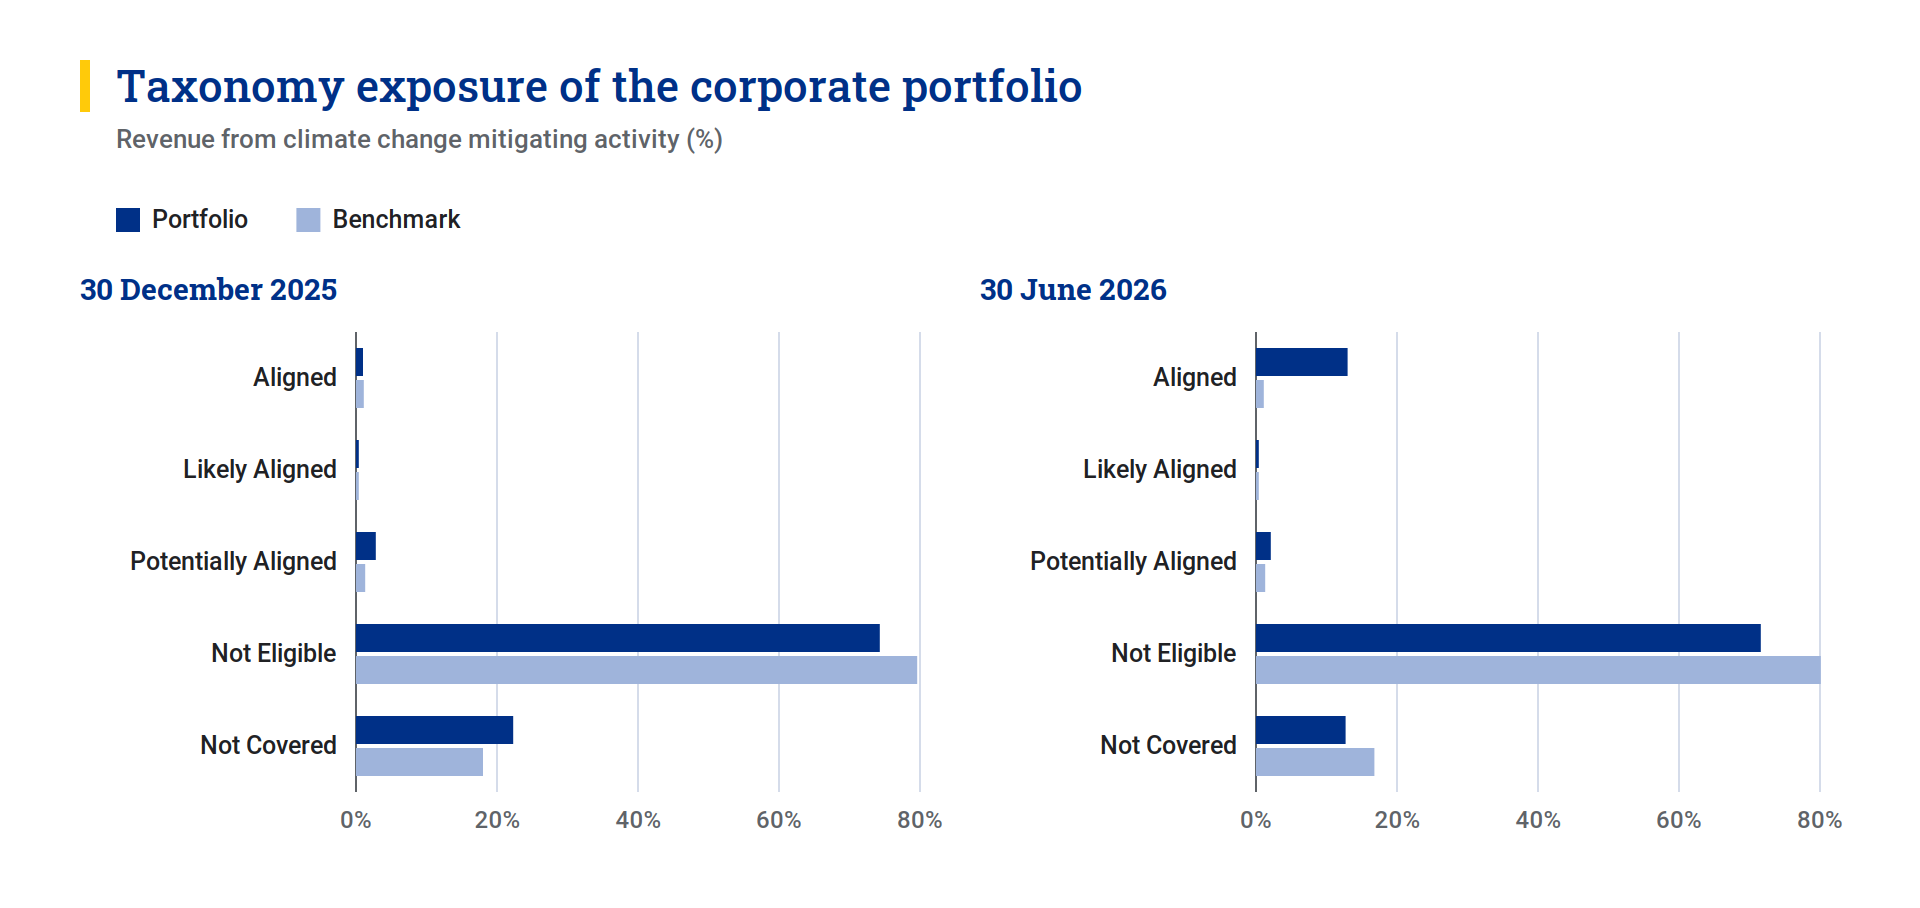
L’analisi della Tassonomia Europea rafforza questa interpretazione.
Rispetto sia al benchmark sia alla precedente rilevazione, al 30 giugno 2026 il portafoglio presenta una quota più elevata di ricavi associati ad attività che contribuiscono alla mitigazione del cambiamento climatico. In particolare, i dati evidenziano che quasi il 20% del portafoglio risulta allineato all’obiettivo tassonomico di mitigazione climatica.
Ciò significa che tali investimenti non solo contribuiscono in modo sostanziale alla mitigazione del cambiamento climatico, ma rispettano anche tutti i requisiti previsti dalla Tassonomia Europea, inclusi i criteri di Do No Significant Harm (DNSH) e i Minimum Safeguards Criteria (MSC).
Questo risultato conferma il progressivo rafforzamento del posizionamento del fondo verso attività economiche coerenti con la transizione verso un’economia a basse emissioni di carbonio e con gli obiettivi climatici di lungo periodo dell’Unione Europea.
Scenario Analysis
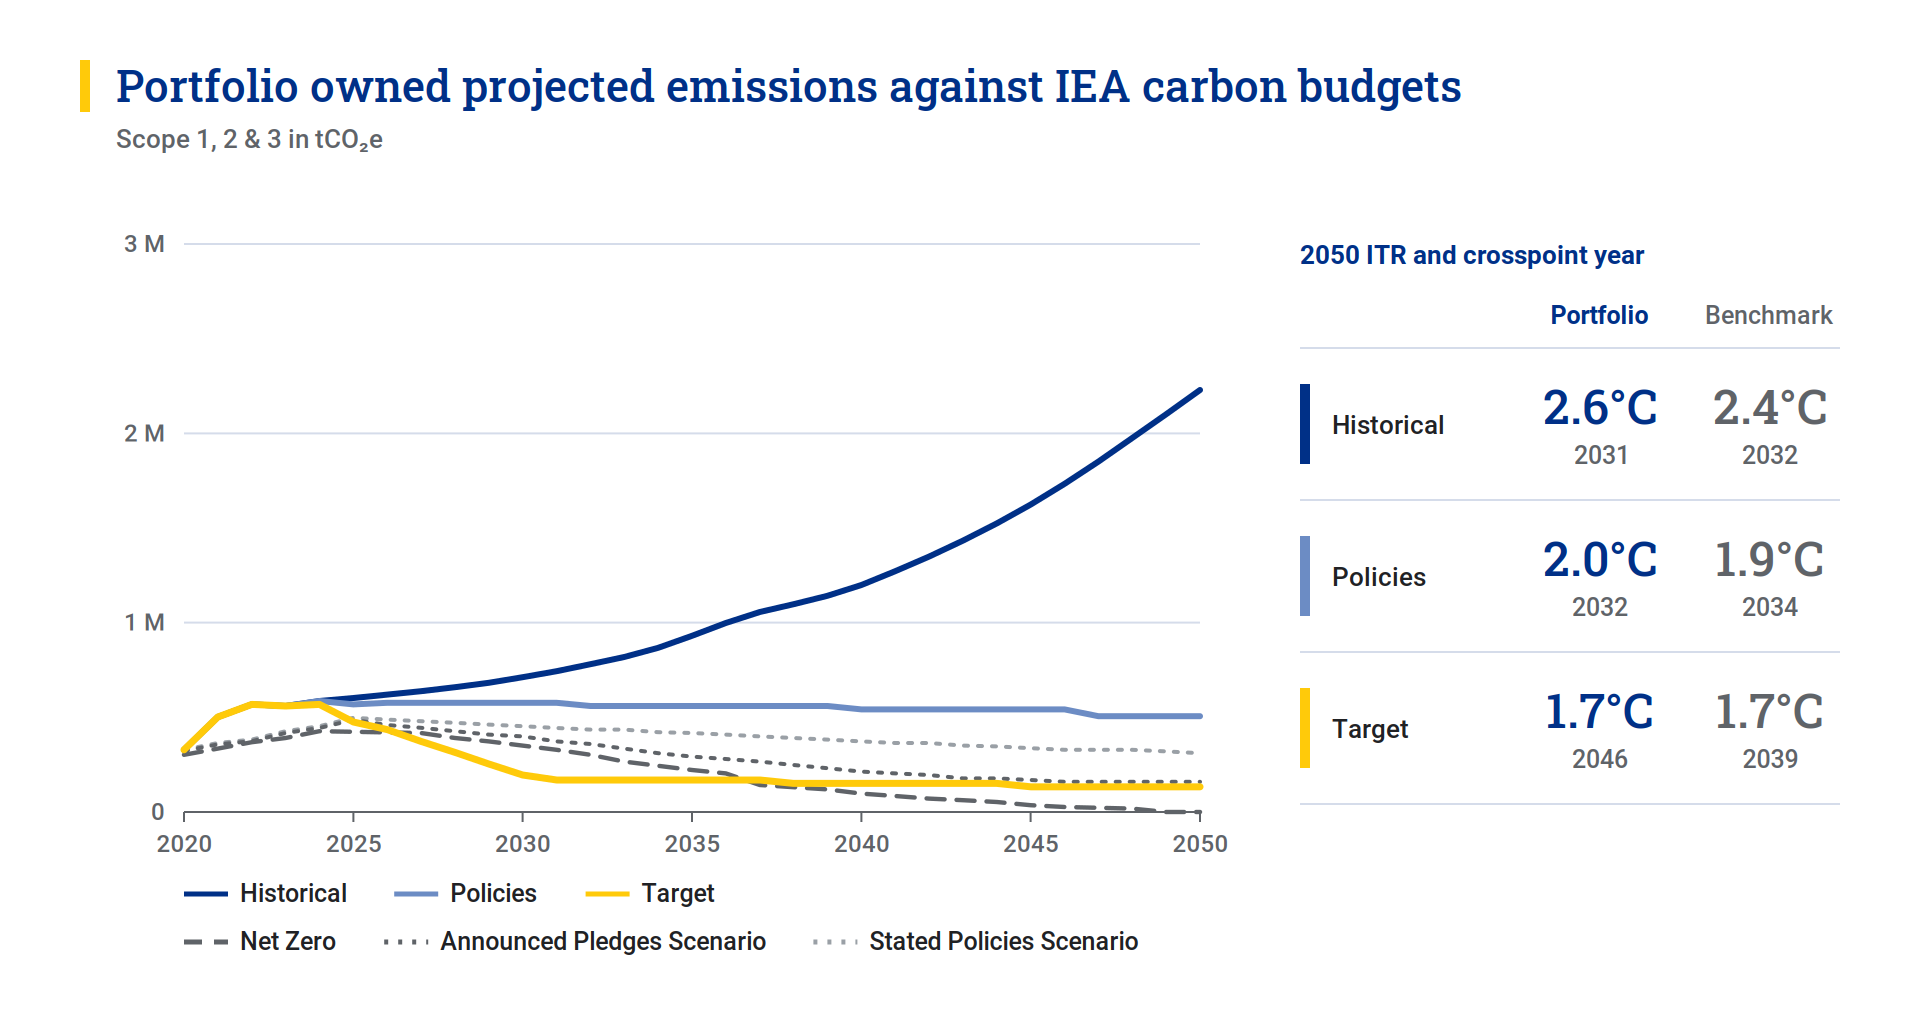
L’analisi degli scenari climatici [3] evidenzia come le valutazioni prospettiche (target) siano significativamente più favorevoli rispetto a quelle basate sulle emissioni storiche (historical).
Se si osserva il profilo emissivo attuale delle società in portafoglio, l’allineamento climatico del fondo risulta leggermente meno favorevole rispetto al benchmark. Questo risultato riflette la scelta di investire in imprese che contribuiscono alla decarbonizzazione dell’economia ma che, in molti casi, operano ancora in attività caratterizzate da livelli emissivi significativi.
La prospettiva cambia però in modo rilevante quando si considerano gli obiettivi climatici e i percorsi di riduzione delle emissioni adottati dalle aziende in portafoglio. In questo caso, l’Implied Temperature Rise (ITR) si riduce fino a circa 1,7°C, evidenziando un allineamento molto più vicino agli obiettivi dell’Accordo di Parigi.
La differenza tra le traiettorie basate sulle emissioni storiche e quelle che incorporano gli obiettivi climatici delle imprese conferma che il potenziale contributo del fondo alla transizione non dipende soltanto dalla situazione attuale degli emittenti, ma anche dalla loro capacità di attuare efficacemente i percorsi di decarbonizzazione già definiti.
In altre parole, il fondo non si limita a investire in società con basse emissioni oggi, ma privilegia aziende impegnate nella trasformazione dei propri modelli di business e nello sviluppo di soluzioni che possono contribuire alla transizione verso un’economia a basse emissioni di carbonio.
Questa conclusione è ulteriormente avvalorata dalla valutazione degli obiettivi climatici.
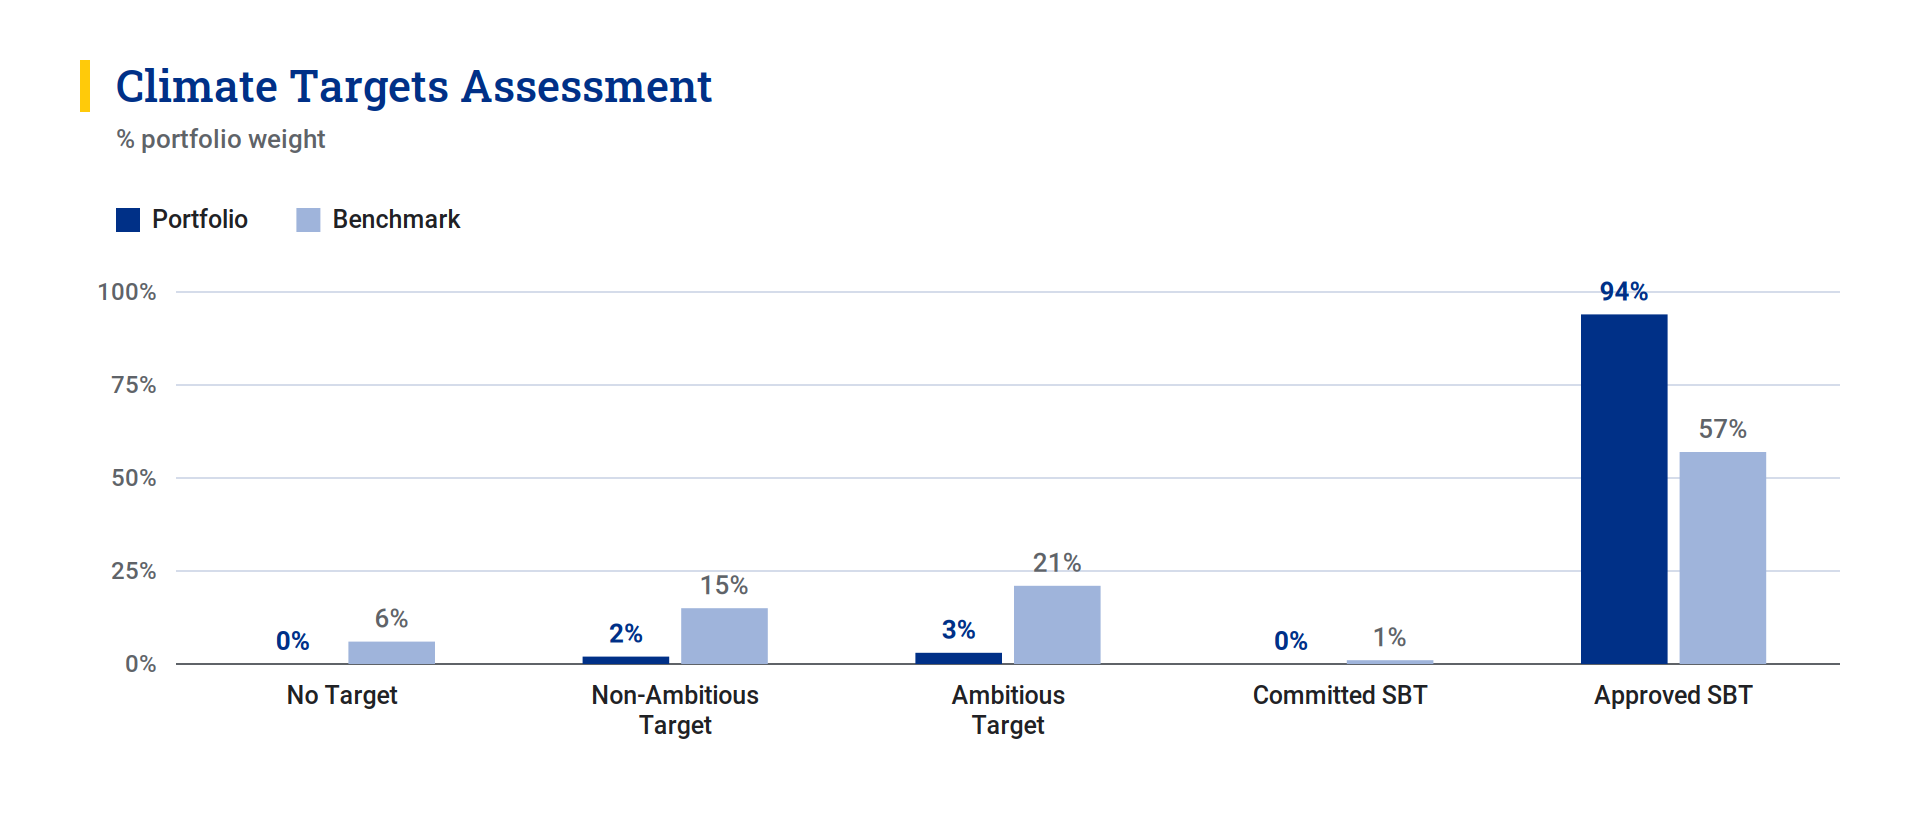
L’analisi mostra che circa il 98% del peso del portafoglio è investito in società che hanno stabilito obiettivi climatici, mentre circa il 94% del portafoglio è investito in società con Science Based Targets (SBT) approvati, rispetto a solo il 57% del benchmark. Inoltre, il portafoglio non presenta alcuna esposizione verso società che non hanno stabilito obiettivi climatici, mentre il benchmark include ancora circa il 6% di emittenti senza alcun impegno climatico dichiarato.
Questi dati indicano che la narrativa di transizione del portafoglio non è guidata da un numero esiguo di emittenti, ma rappresenta invece una caratteristica ampiamente condivisa nell’universo di investimento selezionato dal fondo. La presenza diffusa di Science Based Targets convalidati accresce la fiducia nella credibilità del percorso di transizione del portafoglio e spiega in parte il forte miglioramento osservato nelle metriche di allineamento basate sugli obiettivi.
Physical Risks
L’esposizione del portafoglio ai rischi climatici fisici rimane sostanzialmente in linea con la valutazione del dicembre 2025.
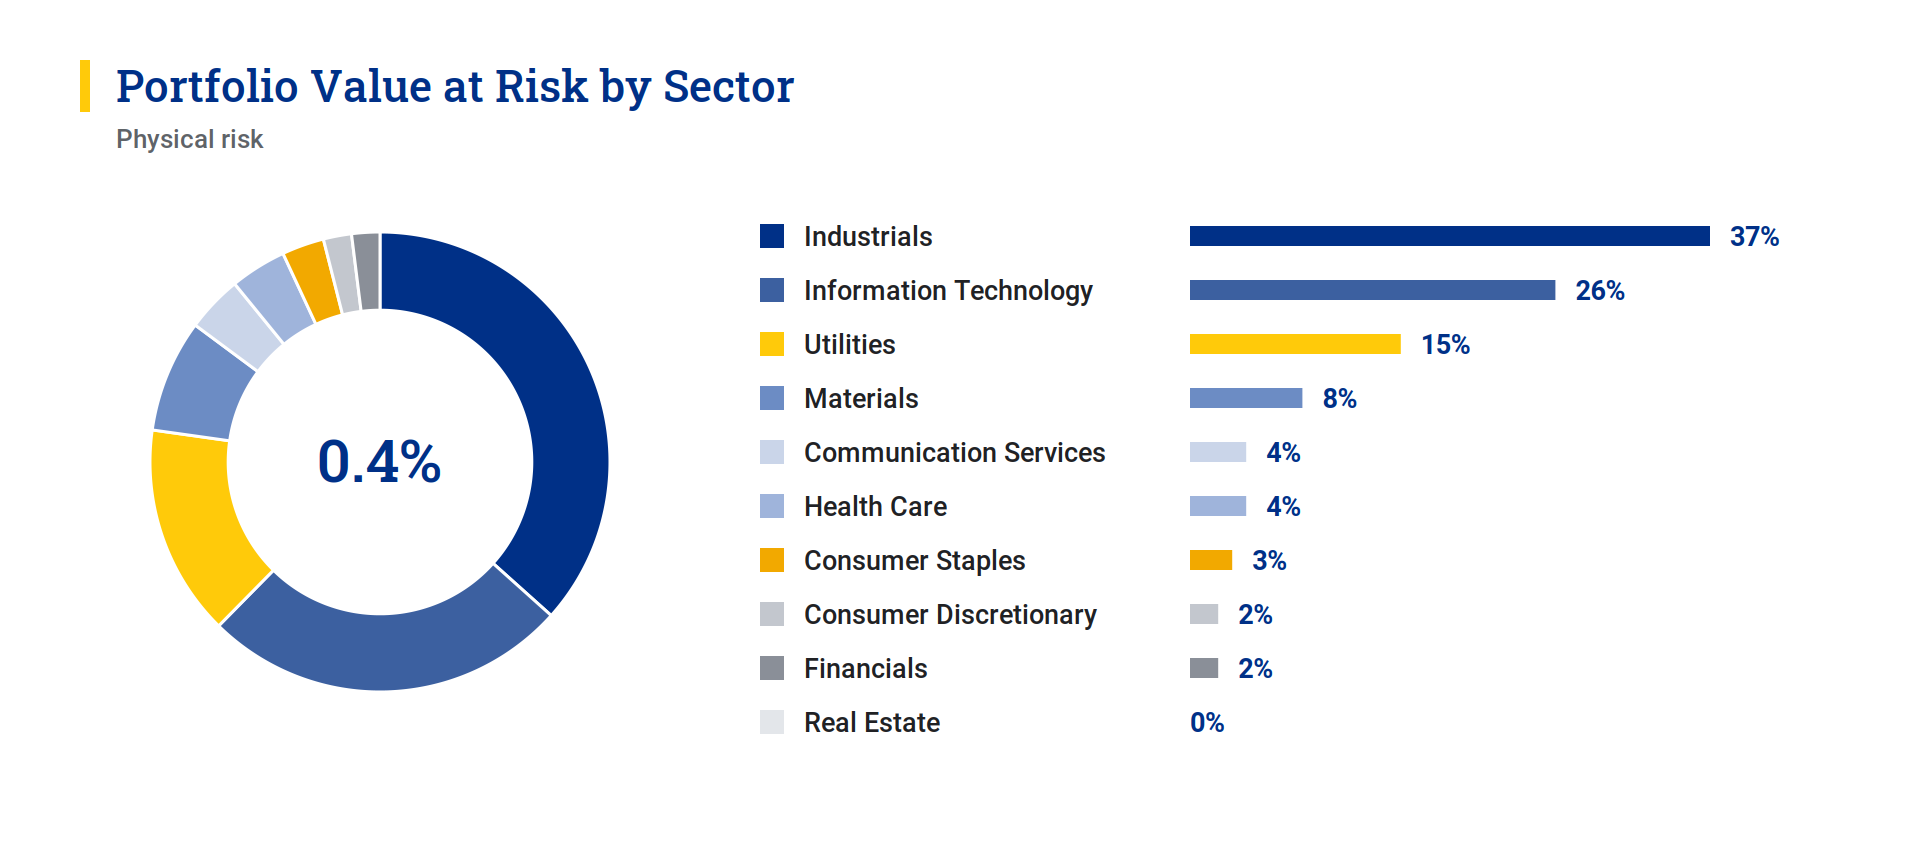
Nello scenario più probabile, si stima che solo lo 0,4% del valore del fondo sia a rischio, il che indica un’esposizione relativamente limitata ai danni fisici legati al clima. Anche nello scenario peggiore, l’impatto previsto rimane modesto, pari a circa lo 0,62% del valore del portafoglio. Ciò suggerisce che i rischi climatici fisici non rappresentino attualmente una fonte significativa di vulnerabilità finanziaria per il fondo.
L’analisi evidenzia inoltre una buona capacità di gestione e adattamento ai rischi climatici da parte delle società presenti in portafoglio. La maggioranza degli emittenti mostra infatti processi strutturati per affrontare fenomeni quali eventi meteorologici estremi, stress idrico, ondate di calore e altri impatti fisici del cambiamento climatico.
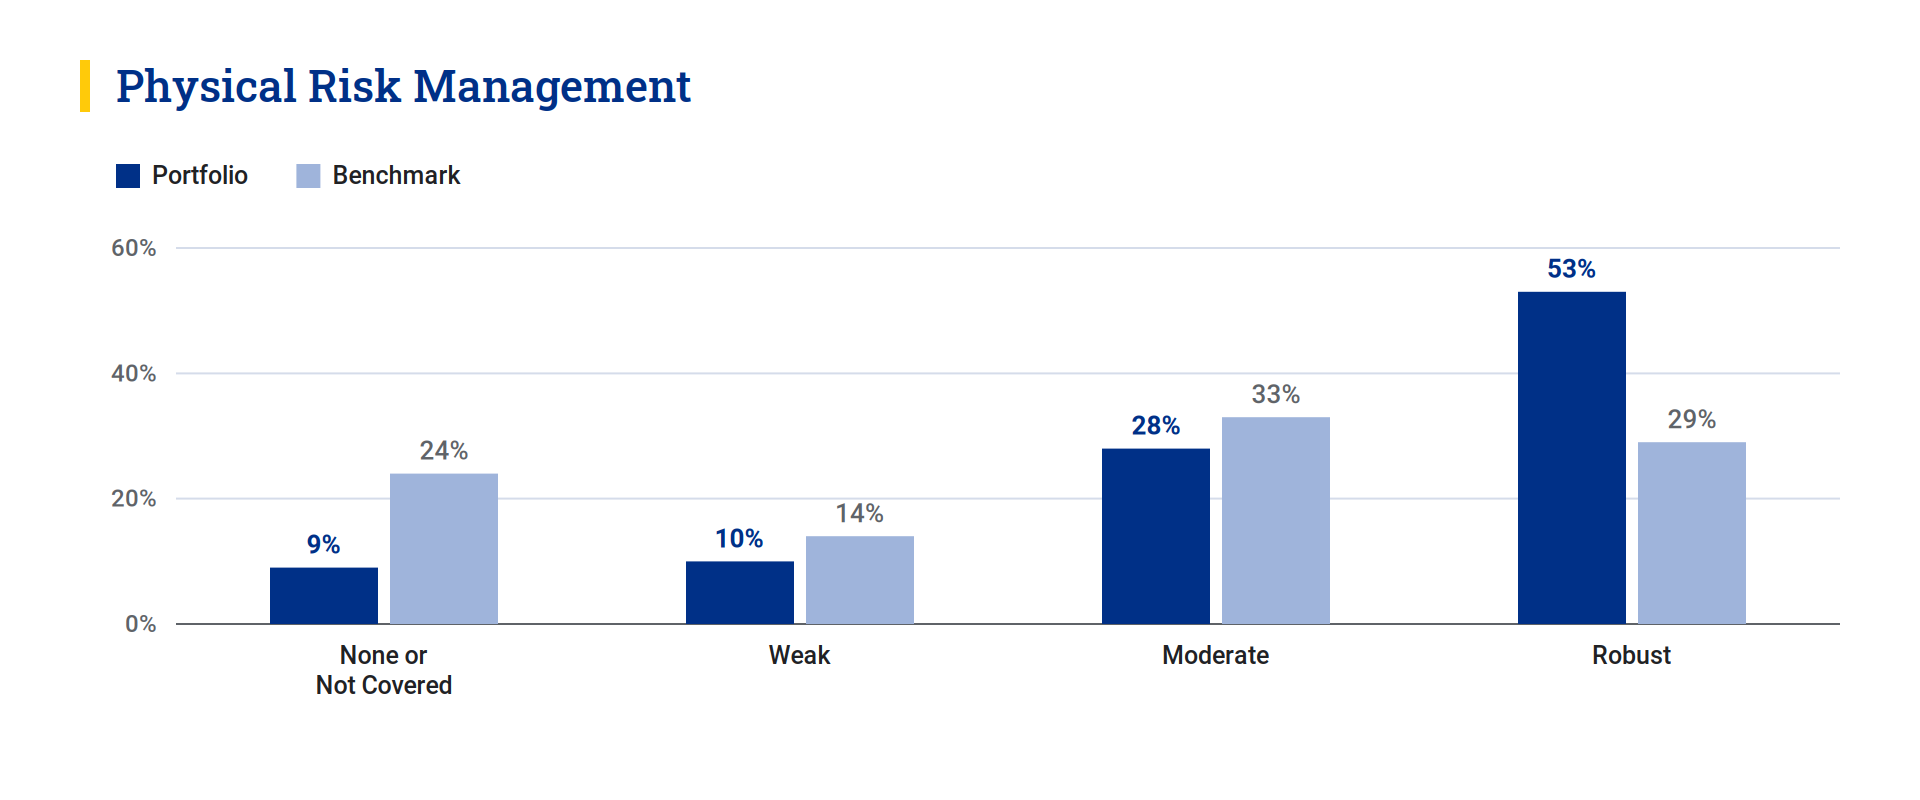
Nel complesso, il fondo presenta un profilo di resilienza elevato rispetto ai rischi fisici climatici.
Transition Risks
L’analisi dei rischi di transizione rappresenta uno degli aspetti più positivi dell’aggiornamento.
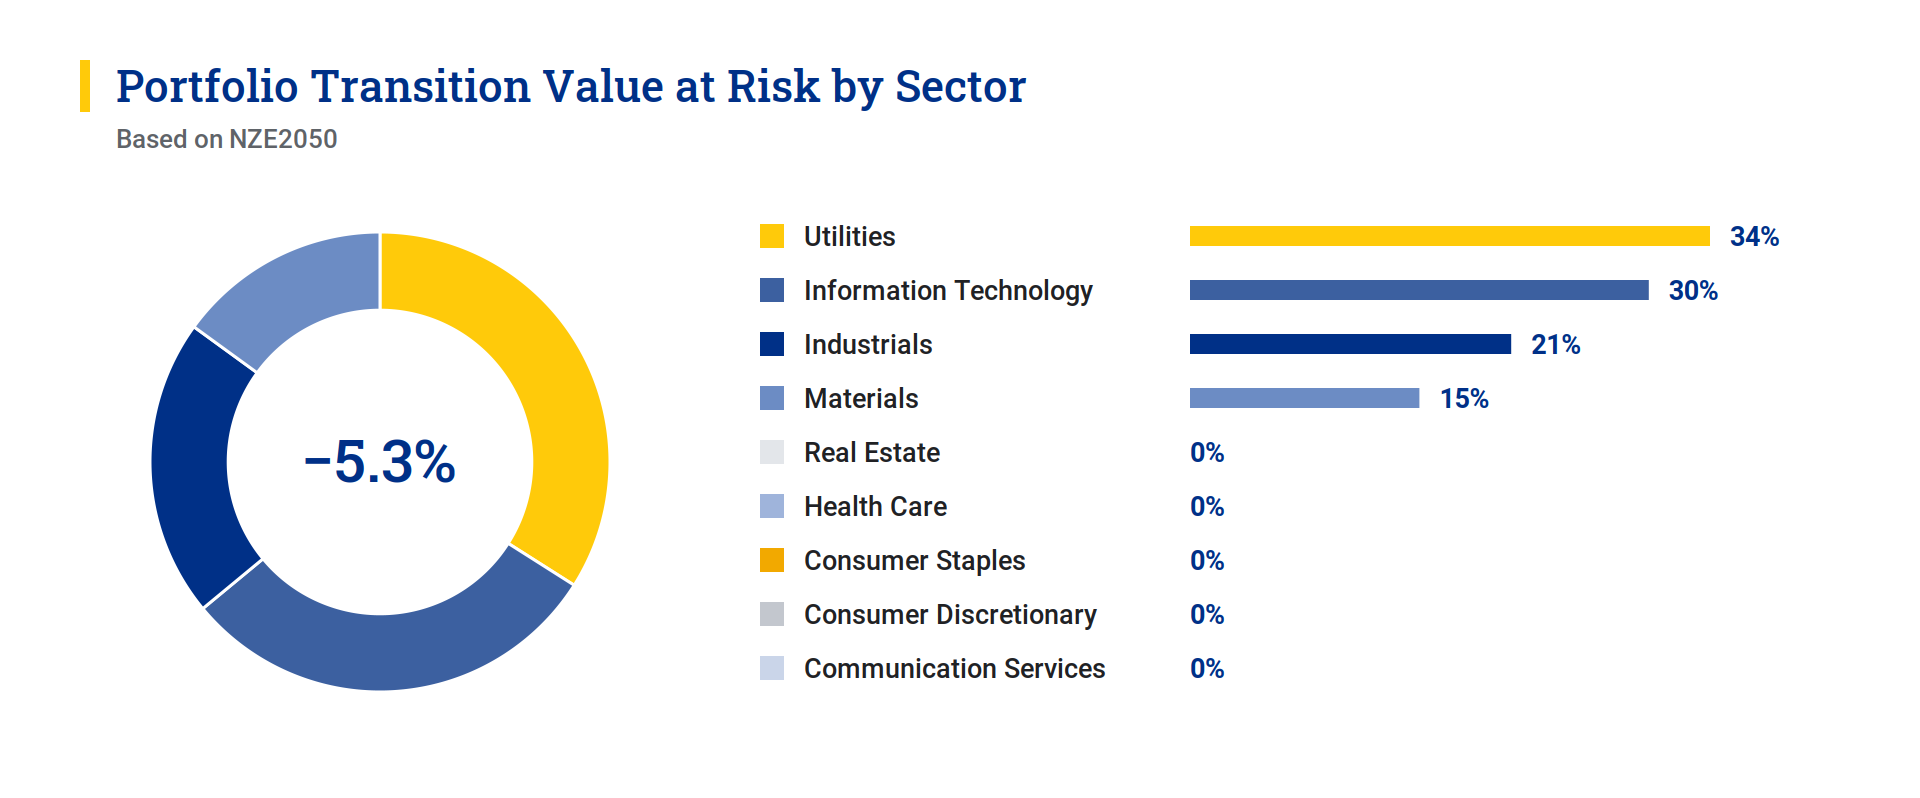
Per la prima volta il portafoglio registra un Transition Value at Risk negativo, indicando che, in uno scenario di transizione verso il Net Zero, il fondo potrebbe beneficiare complessivamente della trasformazione dell’economia anziché subirne gli effetti negativi.
La quota di energia rinnovabile finanziata risulta invece inferiore rispetto all’analisi di dicembre 2025. Tale variazione è principalmente dovuta al riposizionamento del portafoglio tra green bond ed esposizioni azionarie. Ciononostante, la percentuale di energia rinnovabile finanziata rimane strutturalmente elevata (circa il 68%) e significativamente superiore al benchmark.
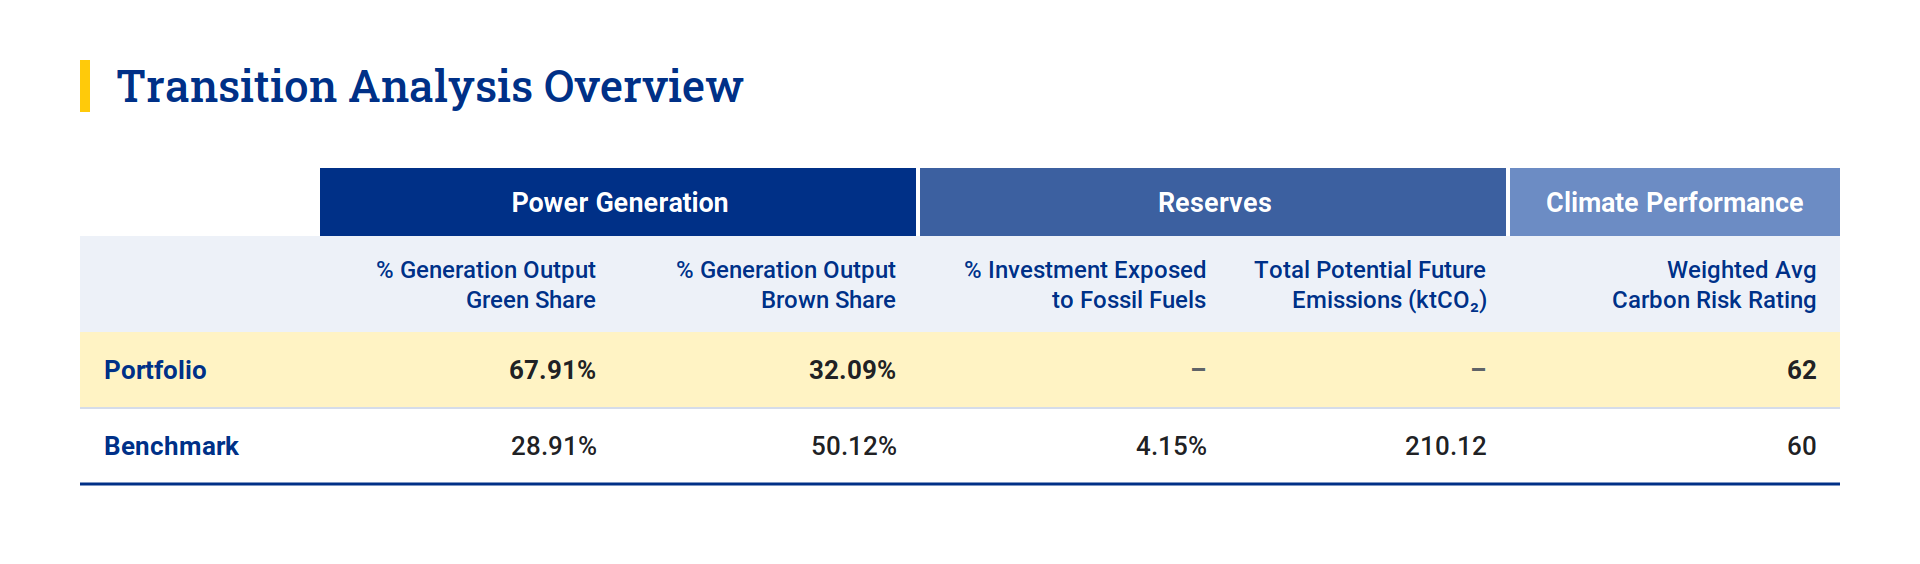
L’analisi conferma, inoltre, che il fondo non presenta alcuna esposizione alle riserve di combustibili fossili, in linea con i criteri di esclusione di Etica [4]. Di conseguenza, il portafoglio non finanzia società i cui modelli di business futuri si basano sull’estrazione di carbone, petrolio o gas; pertanto, non è esposto alle potenziali emissioni future associate a tali attività.
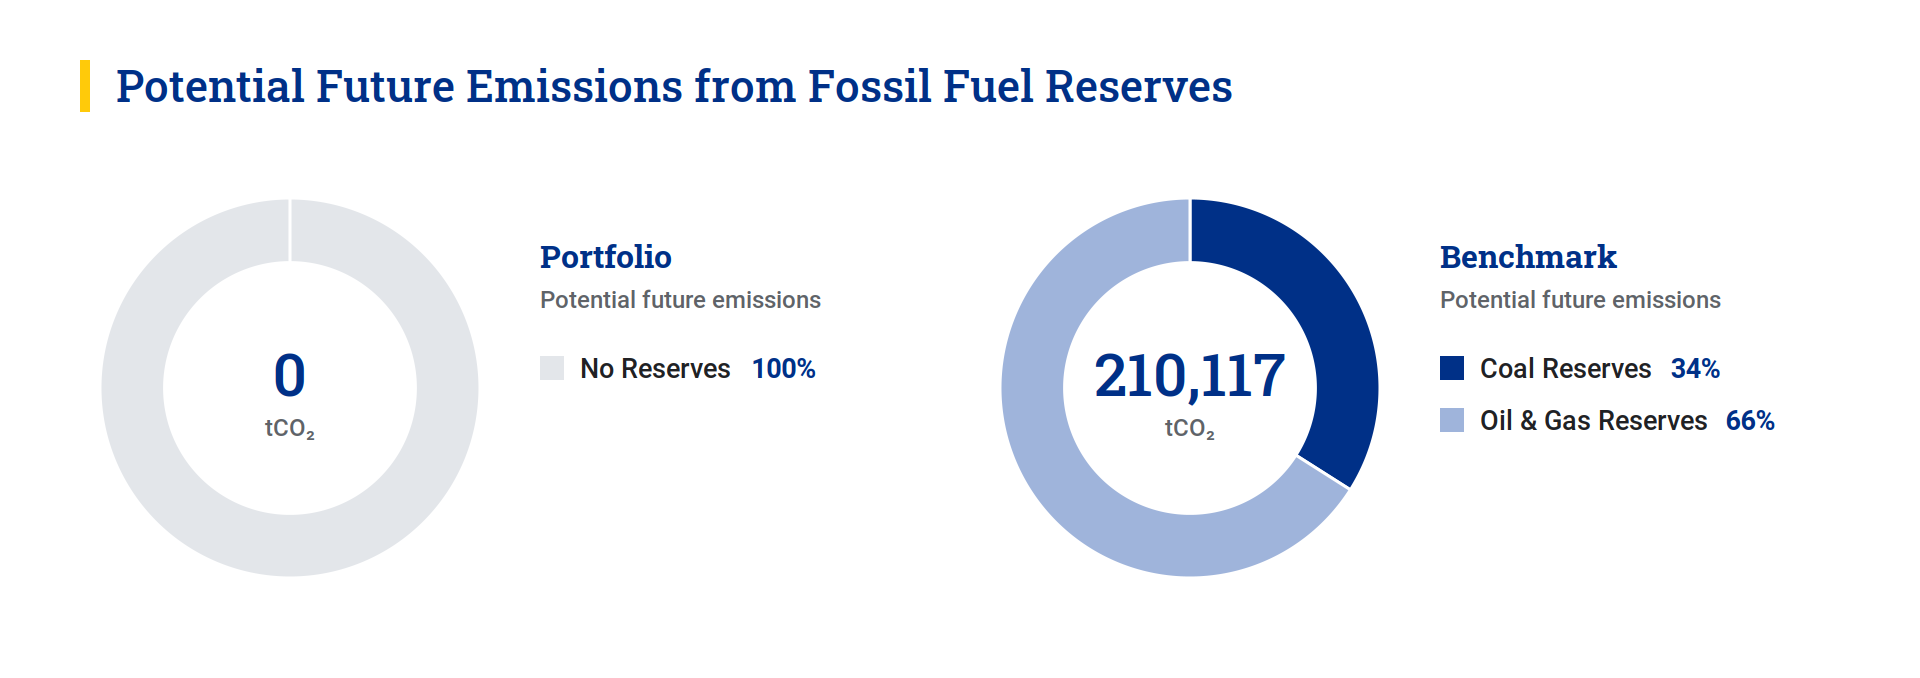
Analogamente, il portafoglio non presenta alcuna esposizione diretta a controverse pratiche di estrazione di combustibili fossili quali le trivellazioni nell’Artico, la fratturazione idraulica (fracking) e l’estrazione dalle sabbie bituminose. Tali esclusioni riducono ulteriormente l’esposizione del portafoglio ai rischi di transizione e a quelli reputazionali associati a pratiche ampiamente considerate incompatibili con gli obiettivi climatici a lungo termine.
La solidità del profilo di transizione emerge anche dal Carbon Risk Rating (CRR), un indicatore che valuta non solo l’esposizione delle aziende ai rischi e alle opportunità climatiche, ma anche la loro capacità di gestirli efficacemente nel lungo periodo.
Il fondo presenta un livello medio di Carbon Risk Rating [5] superiore a quello del benchmark, evidenziando una maggiore capacità delle società in portafoglio di affrontare le sfide poste dalla transizione climatica e di coglierne le opportunità. Inoltre, la grande maggioranza degli investimenti è rappresentata da aziende classificate come Climate Leaders o Climate Outperformers, mentre non sono presenti esposizioni verso società considerate Climate Laggards.
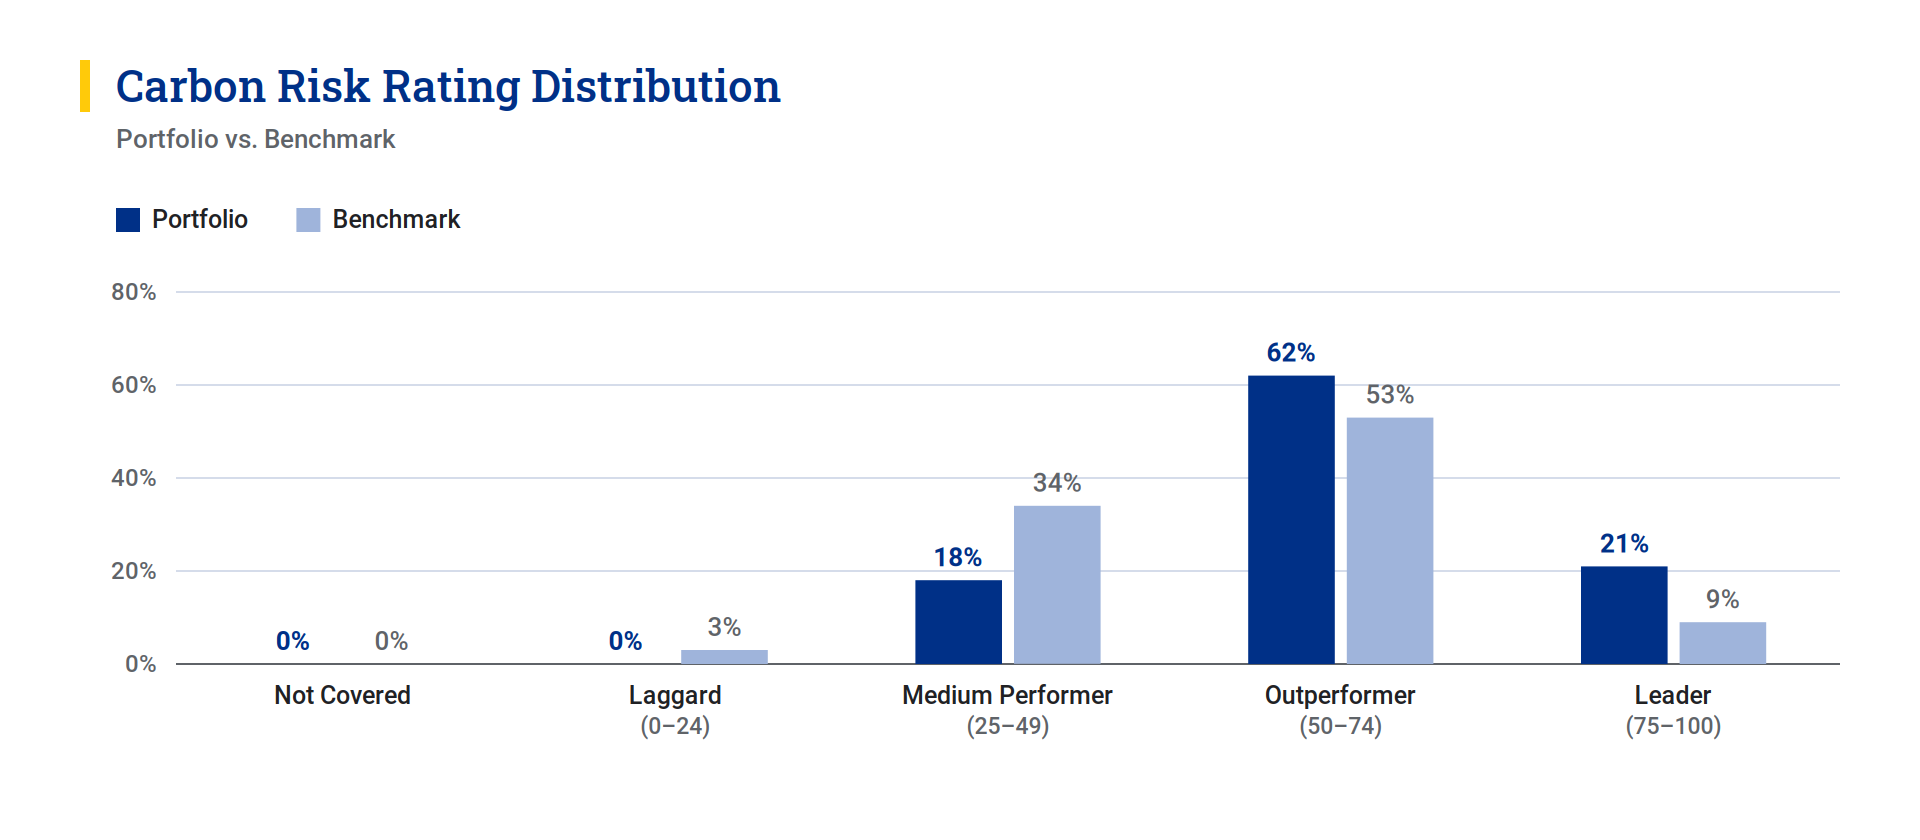
Nel complesso, l’analisi conferma che il fondo è posizionato per beneficiare delle dinamiche associate alla decarbonizzazione dell’economia. Sebbene alcune metriche carboniche tradizionali risultino meno favorevoli a causa dell’esposizione a settori chiave per la transizione, gli indicatori prospettici mostrano un portafoglio orientato verso aziende che stanno investendo concretamente nella trasformazione dei propri modelli di business e nello sviluppo di soluzioni per un’economia a basse emissioni di carbonio.
Analisi dell’uso dei proventi dei green bond societari
Al 30 giugno 2026, la componente obbligazionaria corporate rappresentava il 44,5% del patrimonio del Fondo. All’interno di questa esposizione, il portafoglio mantiene una forte focalizzazione sugli strumenti obbligazionari destinati al finanziamento della transizione ambientale: i green bond rappresentano infatti il 41% del patrimonio complessivo del Fondo.
Complessivamente, la componente corporate era costituita da 65 obbligazioni, di cui 56 classificate come green bond. Questi strumenti rappresentano il 91,8% dell’esposizione obbligazionaria corporate, per un valore complessivo di circa 166 milioni di euro, mentre le obbligazioni non classificate come green bond costituiscono una quota residuale pari a circa l’8,2% del portafoglio corporate.
Rispetto alla precedente analisi di dicembre 2025, si osserva un lieve incremento sia del numero complessivo di obbligazioni detenute sia del numero di green bond presenti in portafoglio. Questo andamento conferma l’impegno del Fondo nel destinare una quota significativa degli investimenti al finanziamento di progetti e attività che contribuiscono alla sostenibilità ambientale e alla transizione climatica.
L’analisi dei proventi raccolti attraverso i green bond presenti in portafoglio consente di identificare le principali tipologie di progetti finanziati. Poiché un singolo green bond può sostenere più categorie progettuali, l’analisi offre una visione articolata delle soluzioni ambientali supportate dagli investimenti del Fondo.
| Categoria di uso dei proventi | N° di progetti finanziati |
|---|---|
| Accesso ai servizi essenziali. | 1 |
| Alloggi a prezzi accessibili. | 1 |
| Biodiversità. | 5 |
| Economia circolare | 9 |
| Trasporti puliti | 19 |
| Adattamento ai cambiamenti climatici | 5 |
| Efficienza energetica | 17 |
| Edifici sostenibili | 28 |
| Gestione delle risorse naturali | 8 |
| Controllo dell’inquinamento | 8 |
| Energie rinnovabili | 41 |
| Gestione sostenibile delle risorse idriche | 8 |
| N/A | 4 |
| Totale | 154 |
L’analisi dell’utilizzo dei proventi identifica complessivamente 154 categorie di progetti finanziati attraverso i green bond presenti in portafoglio.
L’area maggiormente rappresentata è quella delle energie rinnovabili, con 41 progetti, a testimonianza del significativo contributo del Fondo allo sviluppo di nuova capacità di generazione energetica da fonti a basse emissioni. Seguono gli edifici sostenibili (Green Buildings), con 28 progetti, che sostengono lo sviluppo di immobili ad alta efficienza energetica, e i trasporti sostenibili (Clean Transportation), con 19 progetti, che comprendono infrastrutture per la mobilità sostenibile e soluzioni di trasporto a basse emissioni.
Un’altra area particolarmente rilevante è rappresentata dagli interventi di efficienza energetica, con 17 progetti, che contribuiscono alla riduzione dei consumi energetici e a un uso più efficiente delle risorse.
Il portafoglio finanzia inoltre iniziative riconducibili all’economia circolare (9 progetti), alla gestione sostenibile delle risorse naturali (8), al controllo dell’inquinamento (8) e alla gestione sostenibile delle risorse idriche (8). Sono inoltre presenti progetti dedicati all’adattamento ai cambiamenti climatici e alla tutela della biodiversità, entrambi rappresentati da 5 iniziative.
Nel complesso, l’analisi conferma una significativa diversificazione degli investimenti tra differenti tematiche ambientali, pur mantenendo un chiaro focus sulle attività di mitigazione del cambiamento climatico.
Un esame più approfondito delle attività finanziate mostra inoltre come il contributo del portafoglio si estenda ben oltre le tecnologie rinnovabili più diffuse. Accanto agli impianti eolici e fotovoltaici, i progetti supportati includono infatti anche tecnologie fondamentali per la transizione energetica di lungo periodo.
Tra i progetti legati alle energie rinnovabili figurano circa 10 iniziative nel settore idroelettrico, 9 nel geotermico, 7 nell’energia marina e 4 legate all’idrogeno, una delle quali prevede esplicitamente il finanziamento di produzione di ammoniaca rinnovabile. Si tratta di tecnologie che possono svolgere un ruolo sempre più importante nel raggiungimento degli obiettivi climatici di lungo termine, in particolare nei settori dove l’elettrificazione diretta risulta più complessa.
Anche l’area dell’efficienza energetica comprende investimenti particolarmente strategici: tra i progetti identificati figurano infatti 5 iniziative dedicate all’accumulo di energia, principalmente attraverso sistemi di batterie, che rappresentano un elemento essenziale per favorire una maggiore integrazione delle fonti rinnovabili nelle reti elettriche.
Questa analisi costituisce un importante complemento alle metriche climatiche presentate nelle sezioni precedenti. Se gli indicatori carbonici descrivono il profilo emissivo del portafoglio, l’analisi dell’utilizzo dei proventi consente di identificare le soluzioni ambientali concrete finanziate attraverso gli investimenti del Fondo, fornendo evidenze tangibili del contributo apportato alla decarbonizzazione dell’economia, alla sicurezza energetica e alla resilienza climatica di lungo periodo.
Contributo agli Obiettivi di Sviluppo Sostenibile
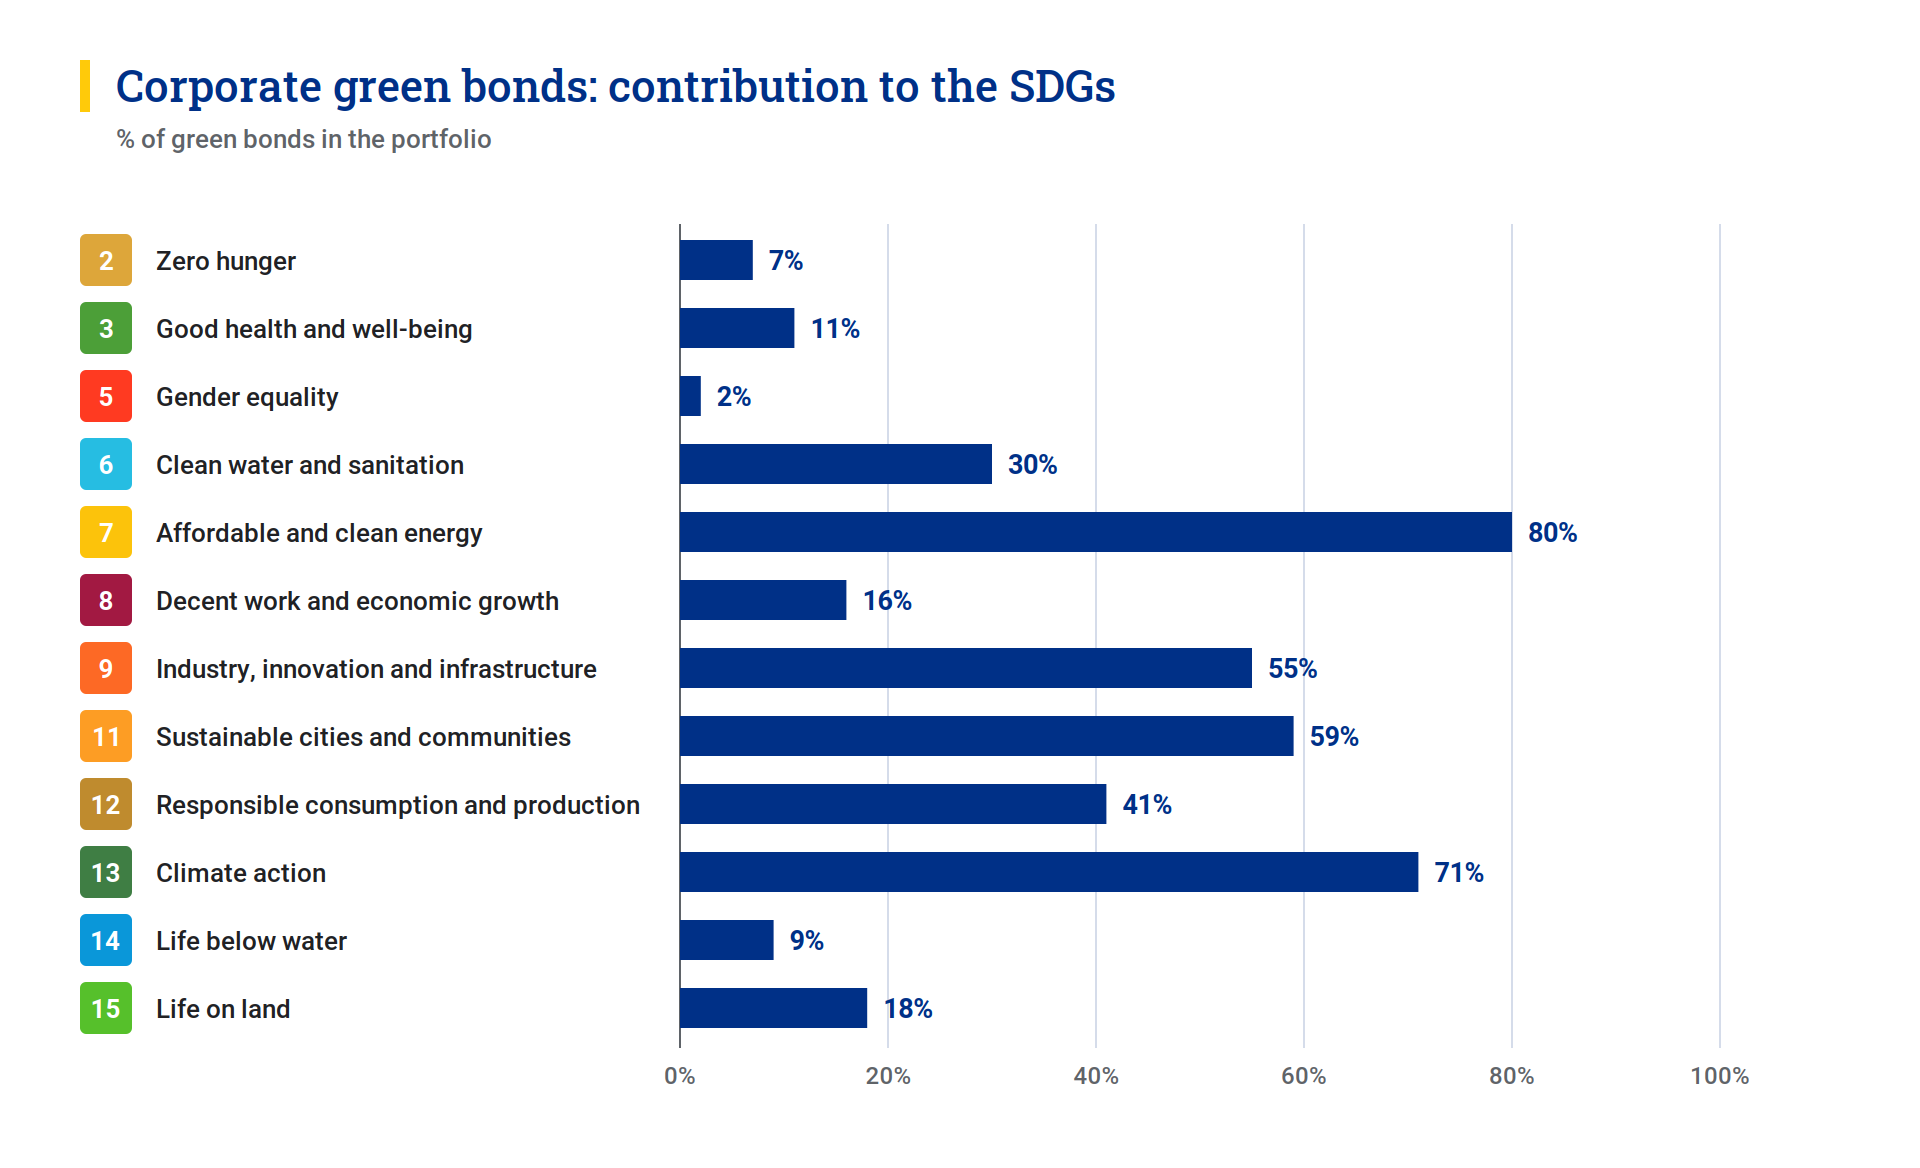
L’analisi dei proventi consente inoltre di valutare il contributo dei green bond agli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite (SDGs).
I risultati confermano la forte focalizzazione del portafoglio sui temi della transizione energetica. Il contributo più rilevante riguarda l’SDG 7 – Energia pulita e accessibile, a cui contribuisce l’80% dei green bond presenti in portafoglio. Seguono l’SDG 13 – Lotta contro il cambiamento climatico (71%), l’SDG 11 – Città e comunità sostenibili (59%) e l’SDG 9 – Imprese, innovazione e infrastrutture (55%).
Il portafoglio contribuisce inoltre agli obiettivi legati al consumo e alla produzione responsabili (SDG 12) e alla gestione sostenibile delle risorse idriche (SDG 6), riflettendo la presenza di investimenti orientati all’efficienza delle risorse e alla tutela dell’acqua.
La presenza degli SDG 14 – Vita sott’acqua e SDG 15 – Vita sulla Terra evidenzia inoltre la crescente integrazione dei temi della biodiversità e del capitale naturale nell’ambito dei progetti finanziati attraverso i green bond.
Nel complesso, l’analisi conferma che il portafoglio sostiene un insieme ampio e diversificato di soluzioni ambientali, combinando mitigazione climatica, infrastrutture sostenibili, uso efficiente delle risorse e tutela degli ecosistemi naturali. Questo rappresenta una dimostrazione concreta di come il Fondo contribuisca alla transizione verso un’economia a basse emissioni di carbonio attraverso il finanziamento di progetti con impatti ambientali positivi e misurabili.
Impatti ambientali dei green bond finanziati
Laddove disponibili, i report di allocazione e impatto pubblicati dagli emittenti consentono di valutare alcuni risultati ambientali concreti associati ai progetti finanziati attraverso i green bond presenti in portafoglio.
Sulla base dei dati disponibili, gli investimenti del Fondo hanno contribuito a finanziare:
- 162,97 GWh di energia elettrica prodotta da fonti rinnovabili, un volume sufficiente a coprire il consumo annuo di energia elettrica di circa 84.000 utenze domestiche italiane [6];
- 24,46 GW di nuova capacità rinnovabile installata o riqualificata, più o meno equivalente alla capacità installata di oltre 6.000 moderne turbine eoliche terrestri [7];
- 848,64 mila tonnellate di CO₂ equivalente evitate o ridotte, grazie ai progetti finanziati equivalente a circa 12,7 milioni di piantine coltivate per 10 anni [8];
- 7,45 GWh di risparmi energetici ottenuti attraverso il finanziamento di progetti di efficientamento energetico, sufficiente ad alimentare circa 7.450.000 veicoli elettrici per un anno [9].
Questi risultati permettono di affiancare alle tradizionali metriche carboniche una valutazione dell’impatto reale generato dagli investimenti. Mentre gli indicatori di impronta carbonica descrivono il profilo emissivo del portafoglio, l’analisi degli impatti consente di evidenziare i benefici ambientali concretamente associati ai progetti finanziati attraverso i green bond.
Considerando sia l’energia rinnovabile associata agli investimenti diretti nelle società sia quella finanziata attraverso i green bond, il portafoglio risulta composto per circa il 95% da energia rinnovabile e per il restante 5% da fonti fossili, confermando il forte orientamento del Fondo verso la transizione energetica.
Analisi approfondita del Green Bond della SEB
SEB è uno dei principali istituti finanziari nordici e un pioniere della finanza sostenibile, avendo supportato nel 2008 l’emissione del primo green bond al mondo. Un esempio presente nel portafoglio di Etica Transizione Climatica è il green bond da 1 miliardo di euro emesso da SEB, i cui proventi finanziano un ampio ventaglio di progetti ambientali.
Le energie rinnovabili rappresentano la principale destinazione dei fondi raccolti (57%), seguite dagli edifici sostenibili (27%), dai trasporti puliti (7%) e dai progetti di efficienza energetica (3%).
Il framework finanzia sia tecnologie rinnovabili consolidate sia soluzioni emergenti, tra cui idrogeno verde, ammoniaca rinnovabile, energia geotermica ed energia marina, che sono destinate a svolgere un ruolo sempre più rilevante nel conseguimento degli obiettivi di decarbonizzazione di lungo periodo.
Se l’energia eolica, solare e idroelettrica rappresentano oggi tecnologie mature e fondamentali per la decarbonizzazione della produzione elettrica, l’idrogeno verde e l’ammoniaca rinnovabile sono considerati elementi chiave per i settori in cui l’elettrificazione diretta risulta più complessa, come l’industria pesante, il trasporto marittimo e alcuni comparti dell’industria chimica. L’idrogeno rinnovabile può essere impiegato sia come combustibile a basse emissioni di carbonio sia come materia prima industriale, mentre l’ammoniaca rinnovabile favorisce il trasporto e lo stoccaggio dell’idrogeno ed è sempre più considerata una possibile soluzione a basse emissioni per il settore marittimo. Insieme all’energia geotermica e marina, queste tecnologie contribuiscono a diversificare il futuro mix energetico e a rafforzare la resilienza di un sistema energetico a basse emissioni di carbonio.
A livello di portafoglio, i progetti nel settore delle energie rinnovabili finanziati attraverso il programma di green bond di SEB corrispondono a circa 3.098 MW di capacità installata, 8.197 GWh di produzione annua di energia elettrica da fonti rinnovabili e oltre 1,5 milioni di tonnellate di emissioni di CO₂e evitate o ridotte ogni anno.
Il green bond sostiene inoltre interventi di efficienza energetica, comprese le infrastrutture di accumulo a batteria, che nel 2025 hanno contribuito a un risparmio energetico di circa 840 GWh e all’abbattimento di oltre 128.000 tonnellate di emissioni di CO₂e. I progetti di mobilità sostenibile, tra cui treni elettrici, veicoli elettrici e soluzioni di trasporto pubblico a basse emissioni, hanno inoltre consentito di evitare circa 34.000 tonnellate di emissioni di CO₂e.
Nel complesso, il green bond di SEB rappresenta un esempio concreto di come il portafoglio contribuisca non solo alla diffusione della produzione di energia rinnovabile, ma anche allo sviluppo dell’intero ecosistema necessario alla transizione energetica, includendo lo stoccaggio dell’energia, la mobilità pulita e le tecnologie emergenti a basse emissioni di carbonio.
Nota metodologica
L’allocazione dei proventi, il contributo agli SDGs e le stime di impatto sono elaborate a partire dai dati pubblicati dagli emittenti nei rispettivi report di allocazione e di impatto e raccolti attraverso Bloomberg.
Per attribuire al Fondo una quota degli impatti ambientali riportati dagli emittenti, è stata calcolata la percentuale di possesso di ciascuna emissione obbligazionaria rispetto all’ammontare complessivo emesso. Tale quota è stata quindi applicata agli impatti comunicati dagli emittenti, ottenendo una stima del contributo attribuibile agli investimenti del Fondo.
In alcuni casi gli emittenti pubblicano dati aggregati a livello di programma di emissione o di green bond framework anziché a livello della singola obbligazione. In tali situazioni, gli impatti dichiarati sono stati ripartiti proporzionalmente tra gli strumenti inclusi nel medesimo perimetro di rendicontazione, adottando un approccio prudenziale.
Inoltre, per garantire la confrontabilità dei dati, è stato effettuato un processo di armonizzazione delle informazioni riportate dagli emittenti, comprensivo della conversione delle unità di misura quando necessario e della trasformazione di alcuni indicatori annuali in valori cumulati fino al 30 giugno 2026.
I risultati devono pertanto essere interpretati come stime indicative del contributo ambientale associato agli investimenti del Fondo e non come una misurazione diretta dell’impatto generato esclusivamente dal Fondo stesso.
Analisi dei titoli sovrani
Metriche carboniche
L’analisi prende in considerazione diverse metriche climatiche:
- Le emissioni di produzione (Scope 1) rappresentano le emissioni generate all’interno dei confini di un Paese per la produzione di beni e servizi e costituiscono la base per il calcolo dell’esposizione alle emissioni del portafoglio.
- A queste si affiancano le emissioni e gli assorbimenti legati all’uso del suolo, ai cambiamenti di uso del suolo e alle foreste (LULUCF), che consentono di cogliere il contributo delle attività forestali e territoriali alla riduzione delle emissioni nette; valori negativi indicano una capacità di assorbimento superiore alle emissioni generate.
L’analisi considera inoltre indicatori che mettono in relazione le emissioni con il capitale investito. In particolare:
- La Relative Carbon Footprint (RCF) misura le emissioni finanziate per milione di euro investito,
- La Weighted Average Carbon Intensity (WACI) valuta l’intensità emissiva media dei Paesi presenti in portafoglio rispetto alla dimensione delle rispettive economie.
- Il Country Carbon Risk Rating (CCRR) fornisce una valutazione della capacità dei governi di gestire i rischi climatici e di implementare politiche efficaci a supporto della transizione verso un’economia a basse emissioni di carbonio.
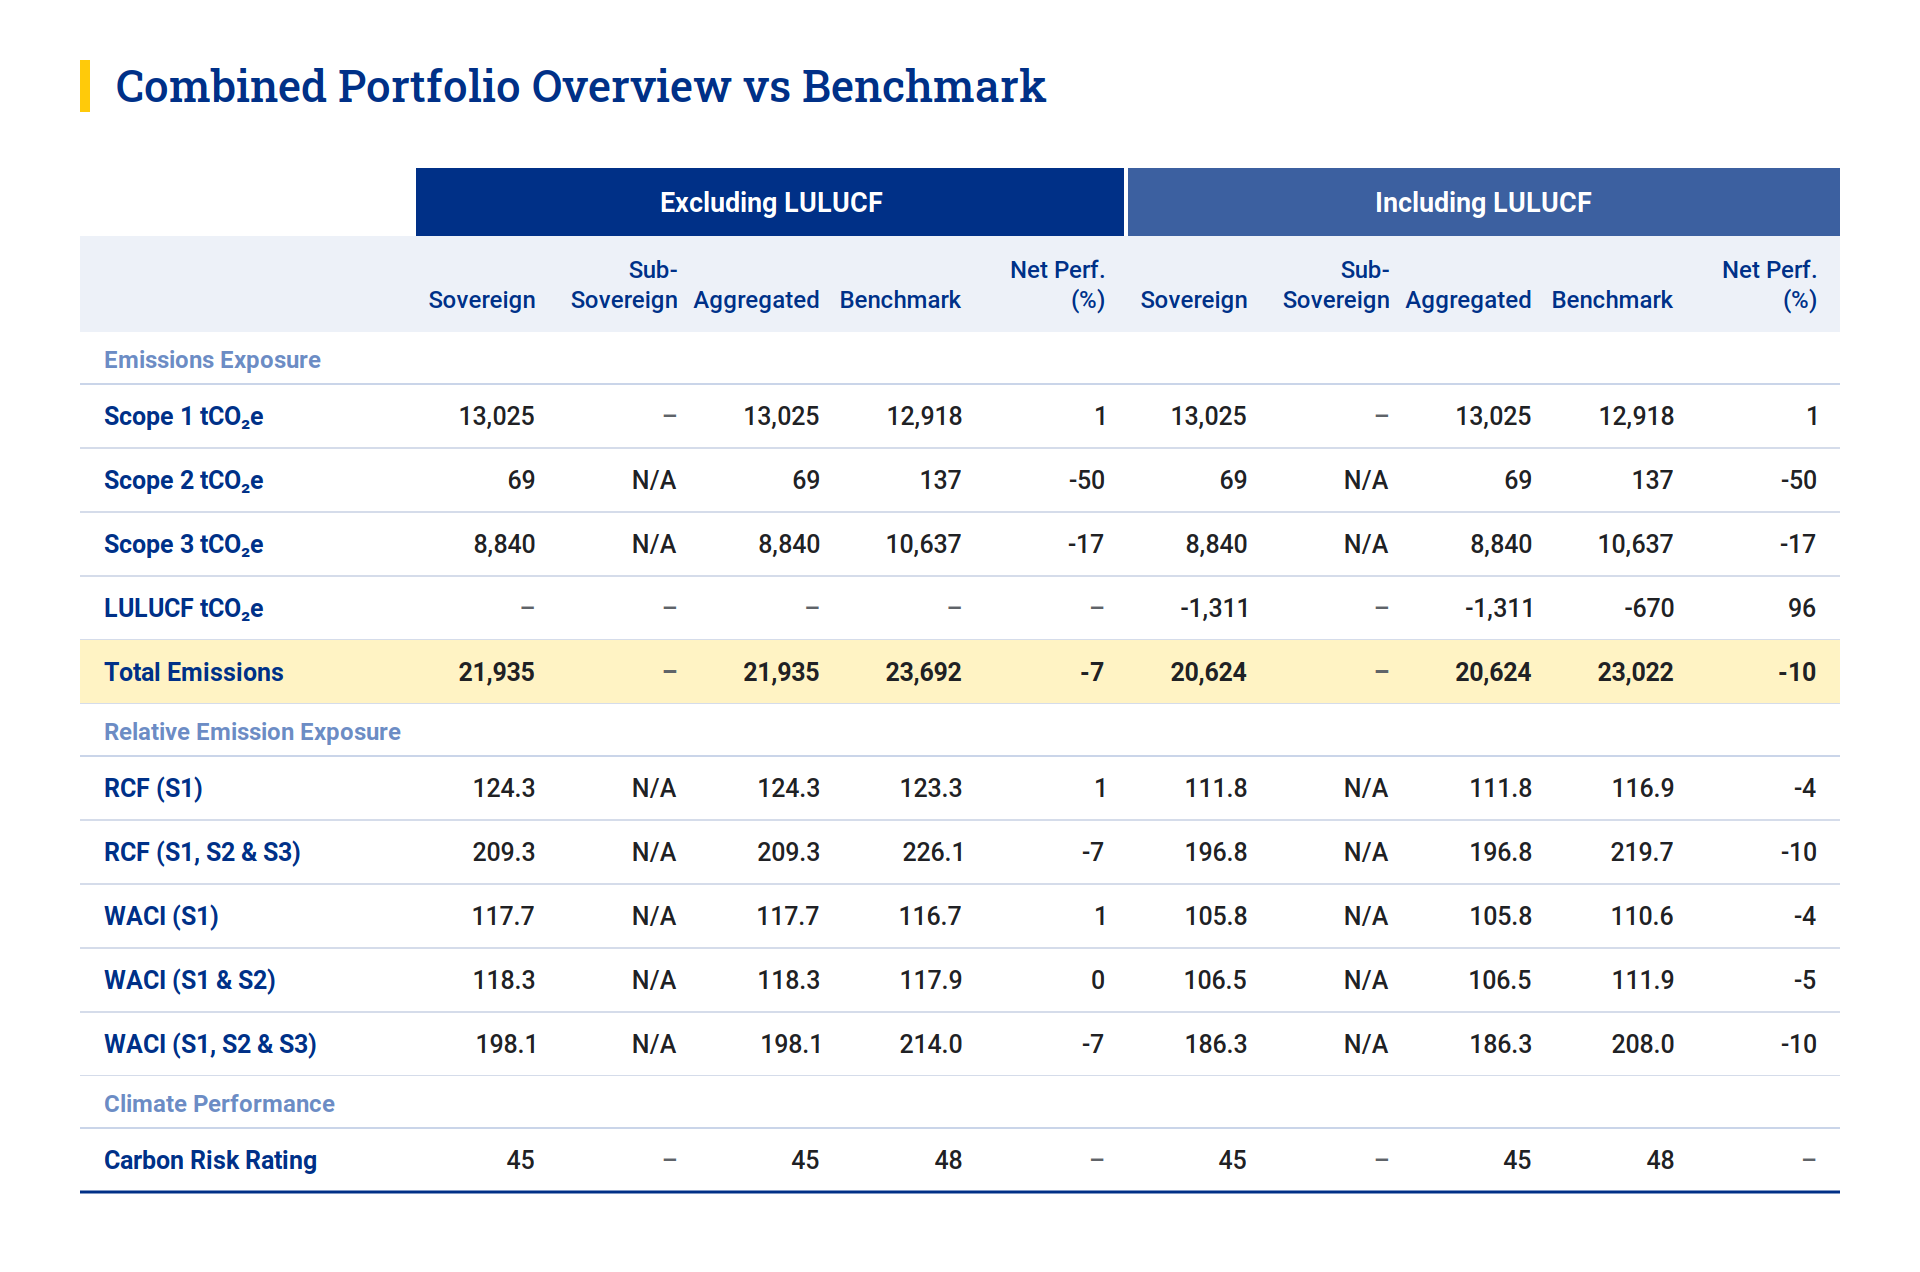
L’analisi conferma che il fondo presenta un profilo climatico complessivamente migliore rispetto al benchmark. Le emissioni attribuibili ai Paesi presenti in portafoglio risultano infatti pari a circa 21.935 tCO₂e, rispetto a 23.692 tCO₂e del benchmark, con una riduzione di circa il 7%. Considerando anche il contributo delle attività legate all’uso del suolo e alle foreste (LULUCF), il vantaggio si amplia ulteriormente, con emissioni pari a 20.624 tCO₂e contro 23.022 tCO₂e, corrispondenti a una differenza di circa il 10%.
Questo risultato è principalmente dovuto a livelli di emissioni indirette inferiori rispetto al benchmark, mentre le emissioni dirette dei Paesi in portafoglio risultano sostanzialmente allineate. Anche il contributo delle attività forestali e di gestione del territorio migliora il profilo ambientale complessivo del portafoglio, evidenziando una maggiore esposizione a Paesi in cui tali attività favoriscono l’assorbimento delle emissioni.
Anche gli indicatori di intensità carbonica mostrano risultati favorevoli. Sia il Relative Carbon Footprint (RCF) sia il Weighted Average Carbon Intensity (WACI) risultano inferiori di circa il 7% rispetto al benchmark, indicando che, a parità di capitale investito, il portafoglio è associato a un livello di emissioni finanziate più contenuto.
L’unico indicatore in cui il portafoglio registra un risultato leggermente meno favorevole riguarda il Country Carbon Risk Rating (CCRR), che misura la capacità dei Paesi di gestire i rischi climatici e implementare politiche efficaci per la transizione verso un’economia a basse emissioni. Il portafoglio presenta un punteggio medio pari a 45, rispetto a 48 del benchmark. Tale risultato riflette in larga parte la composizione del portafoglio sovrano, caratterizzato da una significativa esposizione all’Italia, che rappresenta circa due terzi dell’investimento complessivo in titoli di Stato.
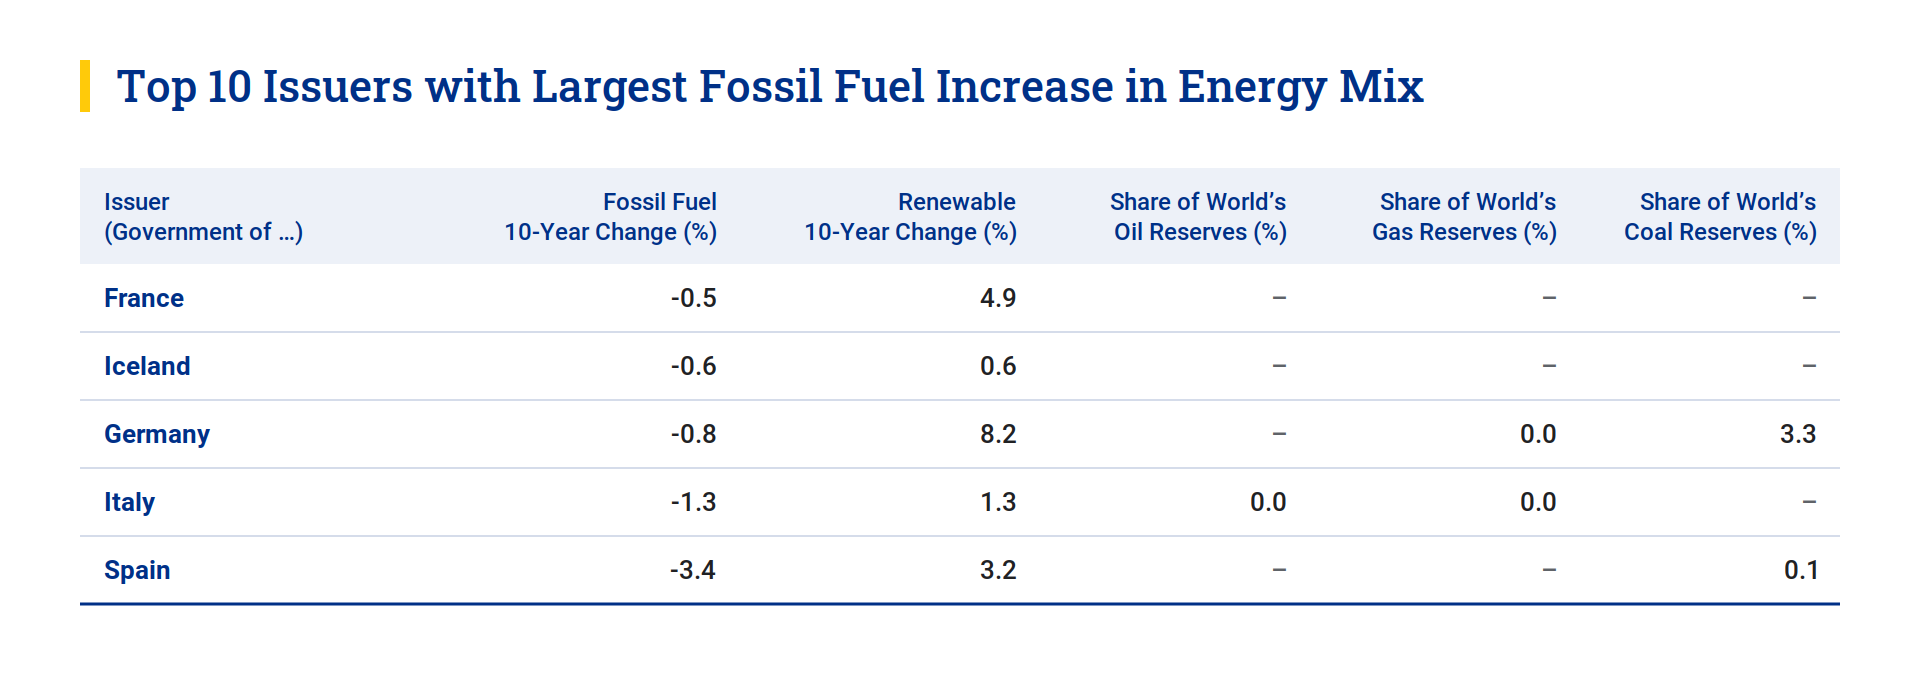
La presenza di Paesi quali Francia e Spagna, caratterizzati da una minore intensità emissiva rispetto alla dimensione delle rispettive economie, contribuisce tuttavia a contenere l’impronta carbonica complessiva del portafoglio. Inoltre, tutti i principali emittenti sovrani presenti hanno registrato una riduzione delle emissioni dirette nell’ultimo decennio, a testimonianza dei progressi compiuti nei rispettivi percorsi di decarbonizzazione.
Dal punto di vista della transizione energetica, i Paesi presenti in portafoglio hanno progressivamente ridotto la dipendenza dai combustibili fossili e aumentato il contributo delle fonti rinnovabili al proprio mix energetico. In particolare, Germania, Francia e Spagna hanno mostrato progressi significativi, mentre l’Islanda continua a distinguersi per un sistema elettrico alimentato quasi interamente da fonti rinnovabili. Anche l’analisi della produzione elettrica evidenzia livelli elevati di generazione da fonti rinnovabili nei principali Paesi presenti in portafoglio, a conferma dei passi avanti compiuti nella transizione energetica.
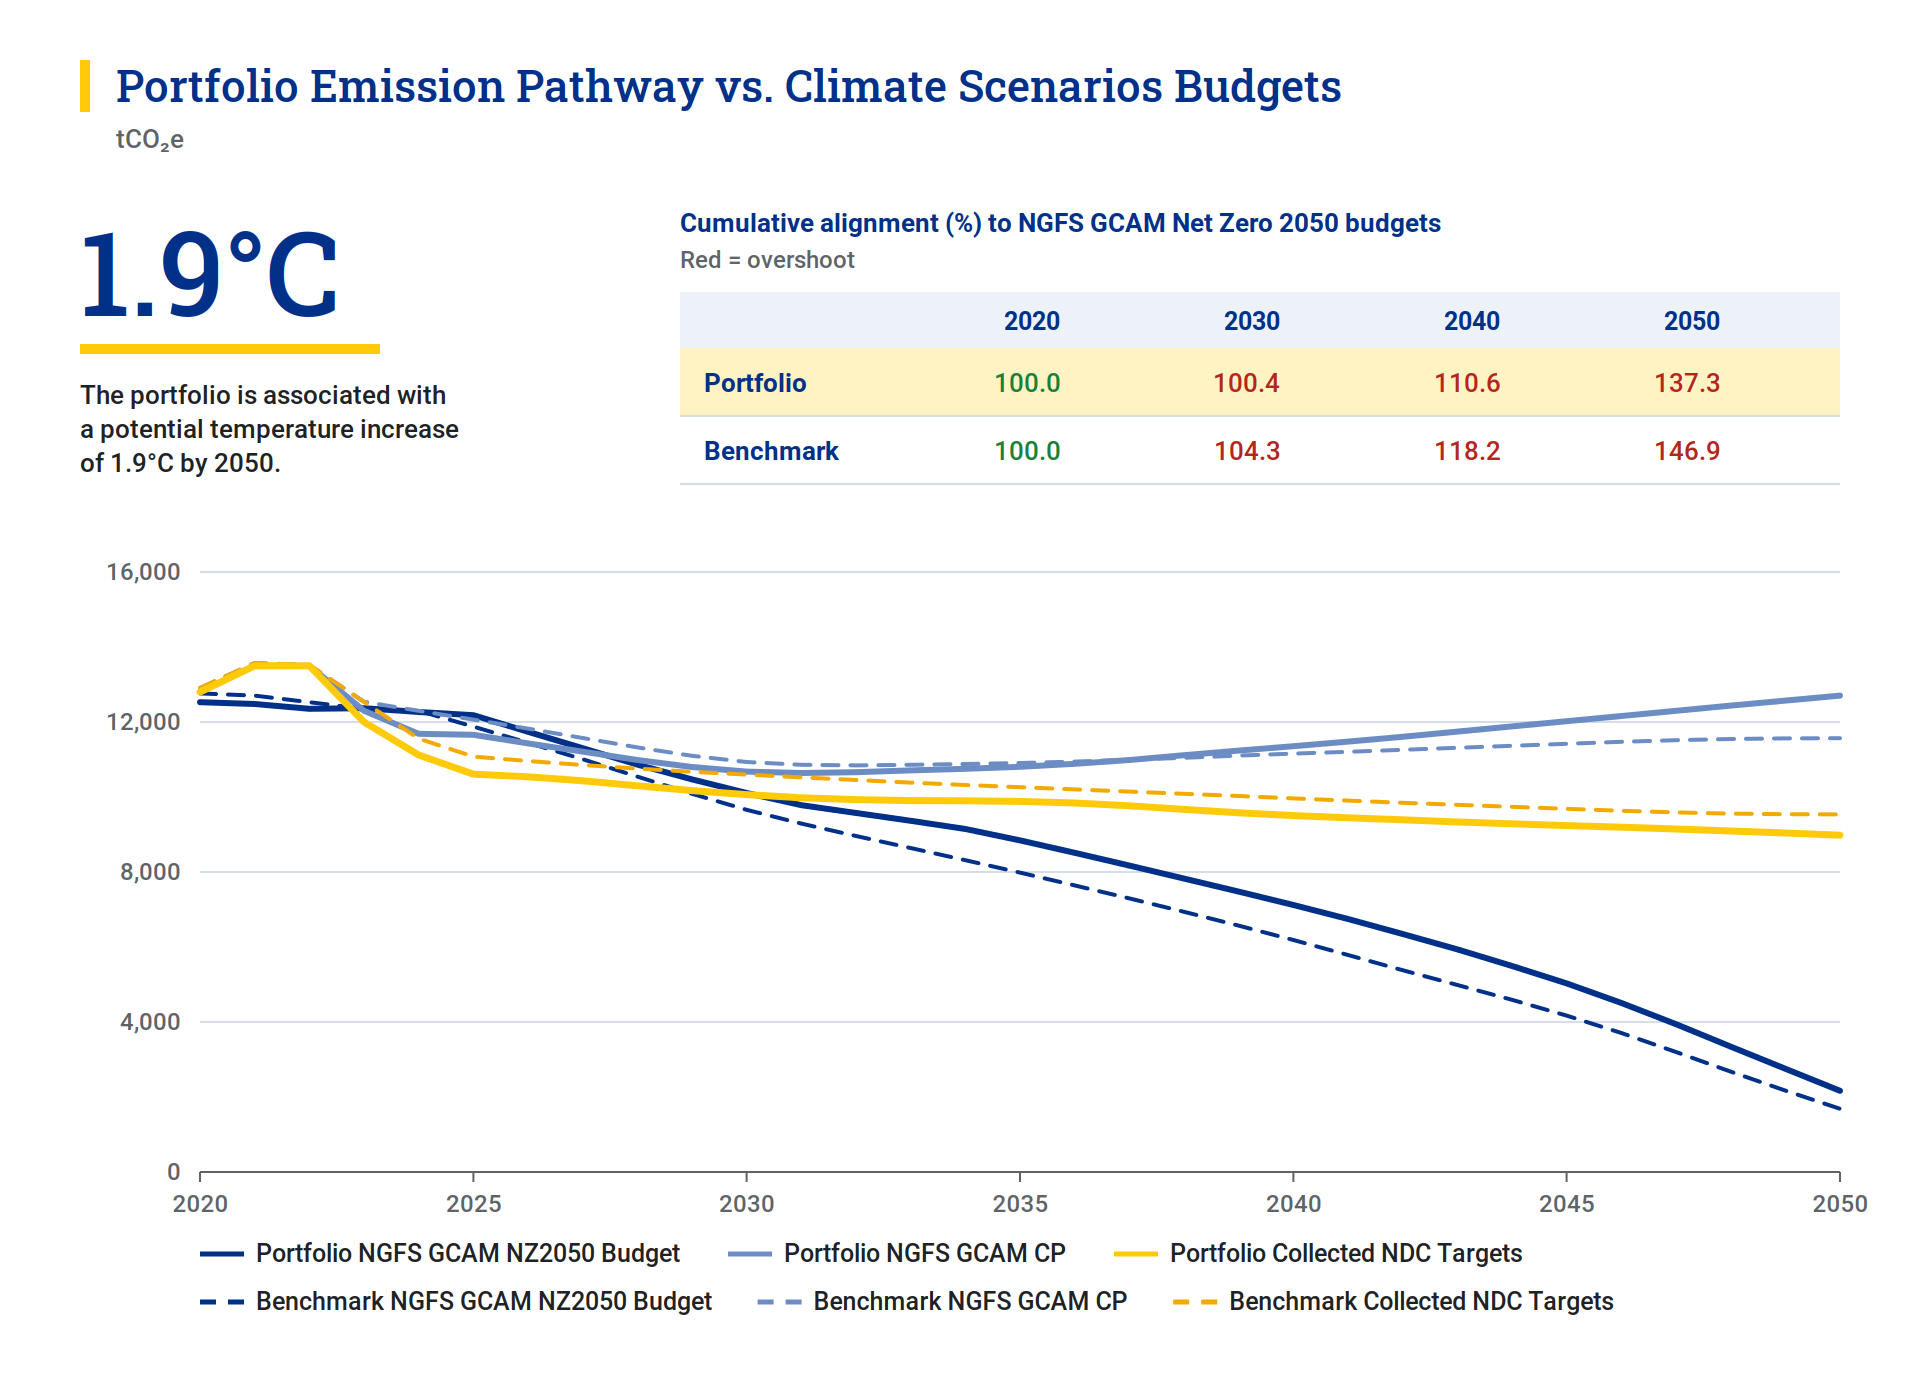
L’analisi include inoltre una valutazione prospettica dell’allineamento climatico dei Paesi emittenti. Sebbene né il portafoglio né il benchmark risultino pienamente allineati a uno scenario Net Zero 2050, il fondo mostra un posizionamento leggermente migliore, con un Implied Temperature Rise (ITR) pari a 1,9°C, rispetto ai 2,0°C del benchmark. Questo suggerisce una maggiore coerenza con le traiettorie di decarbonizzazione di lungo termine.
Nel complesso, la componente governativa di Etica Transizione Climatica evidenzia un’impronta carbonica e un’intensità emissiva inferiori rispetto al benchmark, nonché un allineamento climatico prospettico leggermente migliore. Pur risentendo dell’elevata esposizione all’Italia in termini di rating di rischio climatico, il portafoglio mantiene una significativa esposizione a Paesi europei che hanno compiuto progressi concreti nella riduzione delle emissioni, nello sviluppo delle energie rinnovabili e nell’avanzamento delle proprie strategie di transizione climatica.
Analisi dell’uso dei proventi dei green bond sovrani
Al 30 giugno, il portafoglio governativo comprende 34 emissioni obbligazionarie, di cui 10 classificate come green bond. Queste ultime rappresentano circa il 45% del patrimonio investito in titoli di Stato, confermando il ruolo centrale che i green bond continuano a svolgere nella strategia di investimento del fondo, nonostante una lieve riduzione del loro peso rispetto all’analisi di dicembre.
Analogamente a quanto effettuato per il portafoglio corporate, è stata condotta un’analisi dettagliata dell’utilizzo dei proventi delle emissioni green sovrane presenti in portafoglio. Tale analisi ha consentito di identificare le principali tipologie di progetti finanziati e di stimarne gli impatti ambientali in termini di emissioni climalteranti evitate o ridotte. Le stime sono state elaborate applicando le stesse assunzioni metodologiche adottate per i green bond corporate, inclusa l’attribuzione degli impatti alla quota effettivamente detenuta dal fondo. Si segnala che per una delle emissioni non erano disponibili dati sufficienti per effettuare la valutazione.
Sulla base di queste elaborazioni, i progetti finanziati dai green bond sovrani presenti in portafoglio hanno contribuito a evitare o ridurre circa 13,1 milioni di tonnellate di CO₂e, un impatto paragonabile al riciclo di oltre 4,2 miliardi di tonnellate di rifiuti anziché al loro conferimento in discarica [10].
| EMITTENTE | Destinazione dei proventi | Categoria dei progetti |
|---|---|
| FRANCIA #1 | Gestione delle risorse naturali, infrastrutture di trasporto sostenibili, energie rinnovabili, efficienza energetica, edifici sostenibili ed economia circolare. |
| FRANCIA #2 | Trasporti sostenibili (infrastrutture, veicoli non motorizzati, trasporto pubblico), energie rinnovabili (solare, eolica, bioenergia, geotermica, idroelettrica), gestione sostenibile delle risorse idriche, adattamento ai cambiamenti climatici, efficienza energetica, edifici sostenibili ed economia circolare. |
| GERMANIA #1 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (multimodali, veicoli non motorizzati, trasporto pubblico), controllo dell’inquinamento, energie rinnovabili (solare, bioenergia), efficienza energetica (accumulo di energia). |
| GERMANIA #2 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (infrastrutture e veicoli non motorizzati), controllo dell’inquinamento, energie rinnovabili, adattamento ai cambiamenti climatici, efficienza energetica (accumulo di energia) ed edifici sostenibili. |
| GERMANIA #3 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (infrastrutture e veicoli non motorizzati), controllo dell’inquinamento, energie rinnovabili, adattamento ai cambiamenti climatici, efficienza energetica (accumulo di energia) ed edifici sostenibili. |
| GERMANIA #4 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (infrastrutture e veicoli non motorizzati) ed efficienza energetica (accumulo di energia). |
| ITALIA #1 | Biodiversità, trasporti sostenibili (veicoli e trasporti pubblici), energie rinnovabili (solare, eolica, geotermica e idroelettrica), infrastrutture idriche sostenibili, efficienza energetica ed economia circolare. |
| ITALIA #2 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (veicoli e infrastrutture pubbliche), energie rinnovabili (solare, eolica, geotermica e idroelettrica), infrastrutture idriche sostenibili, efficienza energetica ed economia circolare. |
| ITALIA #3 | Biodiversità, gestione delle risorse naturali (silvicoltura sostenibile), trasporti puliti (infrastrutture e veicoli), controllo dell’inquinamento, energie rinnovabili (idrogeno, solare, eolico, geotermico e idroelettrico), gestione sostenibile delle risorse idriche (infrastrutture e conservazione) ed efficienza energetica (reti intelligenti). |
| SPAGNA #1 | Biodiversità, trasporti puliti (multimodali e pubblici), energie rinnovabili (solare, eolica, bioenergia, geotermica, idroelettrica), gestione sostenibile delle risorse idriche (infrastrutture e impianti idraulici), adattamento ai cambiamenti climatici, efficienza energetica ed economia circolare. |
L’analisi dell’utilizzo dei proventi evidenzia una forte focalizzazione sugli investimenti destinati ai trasporti puliti, categoria presente nei framework di tutti gli emittenti sovrani in portafoglio. Tra le principali aree di intervento figurano inoltre le energie rinnovabili, l’efficienza energetica, la tutela della biodiversità e la gestione sostenibile delle risorse naturali, a conferma del ruolo centrale attribuito alla transizione energetica e allo sviluppo di infrastrutture sostenibili.
I green bond sovrani finanziano inoltre numerose iniziative innovative, tra cui progetti legati alle tecnologie dell’idrogeno, ai sistemi di accumulo dell’energia e alle reti intelligenti (smart grid). Queste soluzioni sono considerate elementi strategici per consentire una progressiva decarbonizzazione dei sistemi energetici e favorire l’integrazione delle fonti rinnovabili.
Oltre agli obiettivi di mitigazione climatica, emerge una crescente attenzione verso tematiche ambientali più ampie. Una quota significativa dei proventi è infatti destinata alla protezione della biodiversità, alla gestione sostenibile delle foreste, alla conservazione delle risorse idriche e alle misure di adattamento ai cambiamenti climatici. Questo orientamento riflette l’evoluzione dei programmi di green bond sovrani verso un approccio sempre più integrato, che affianca alla lotta al cambiamento climatico la tutela del capitale naturale e degli ecosistemi.
Contributo agli Obiettivi di Sviluppo Sostenibile
L’analisi dei proventi consente inoltre di valutare il contributo dei green bond agli Obiettivi di Sviluppo Sostenibile delle Nazioni Unite (SDGs).
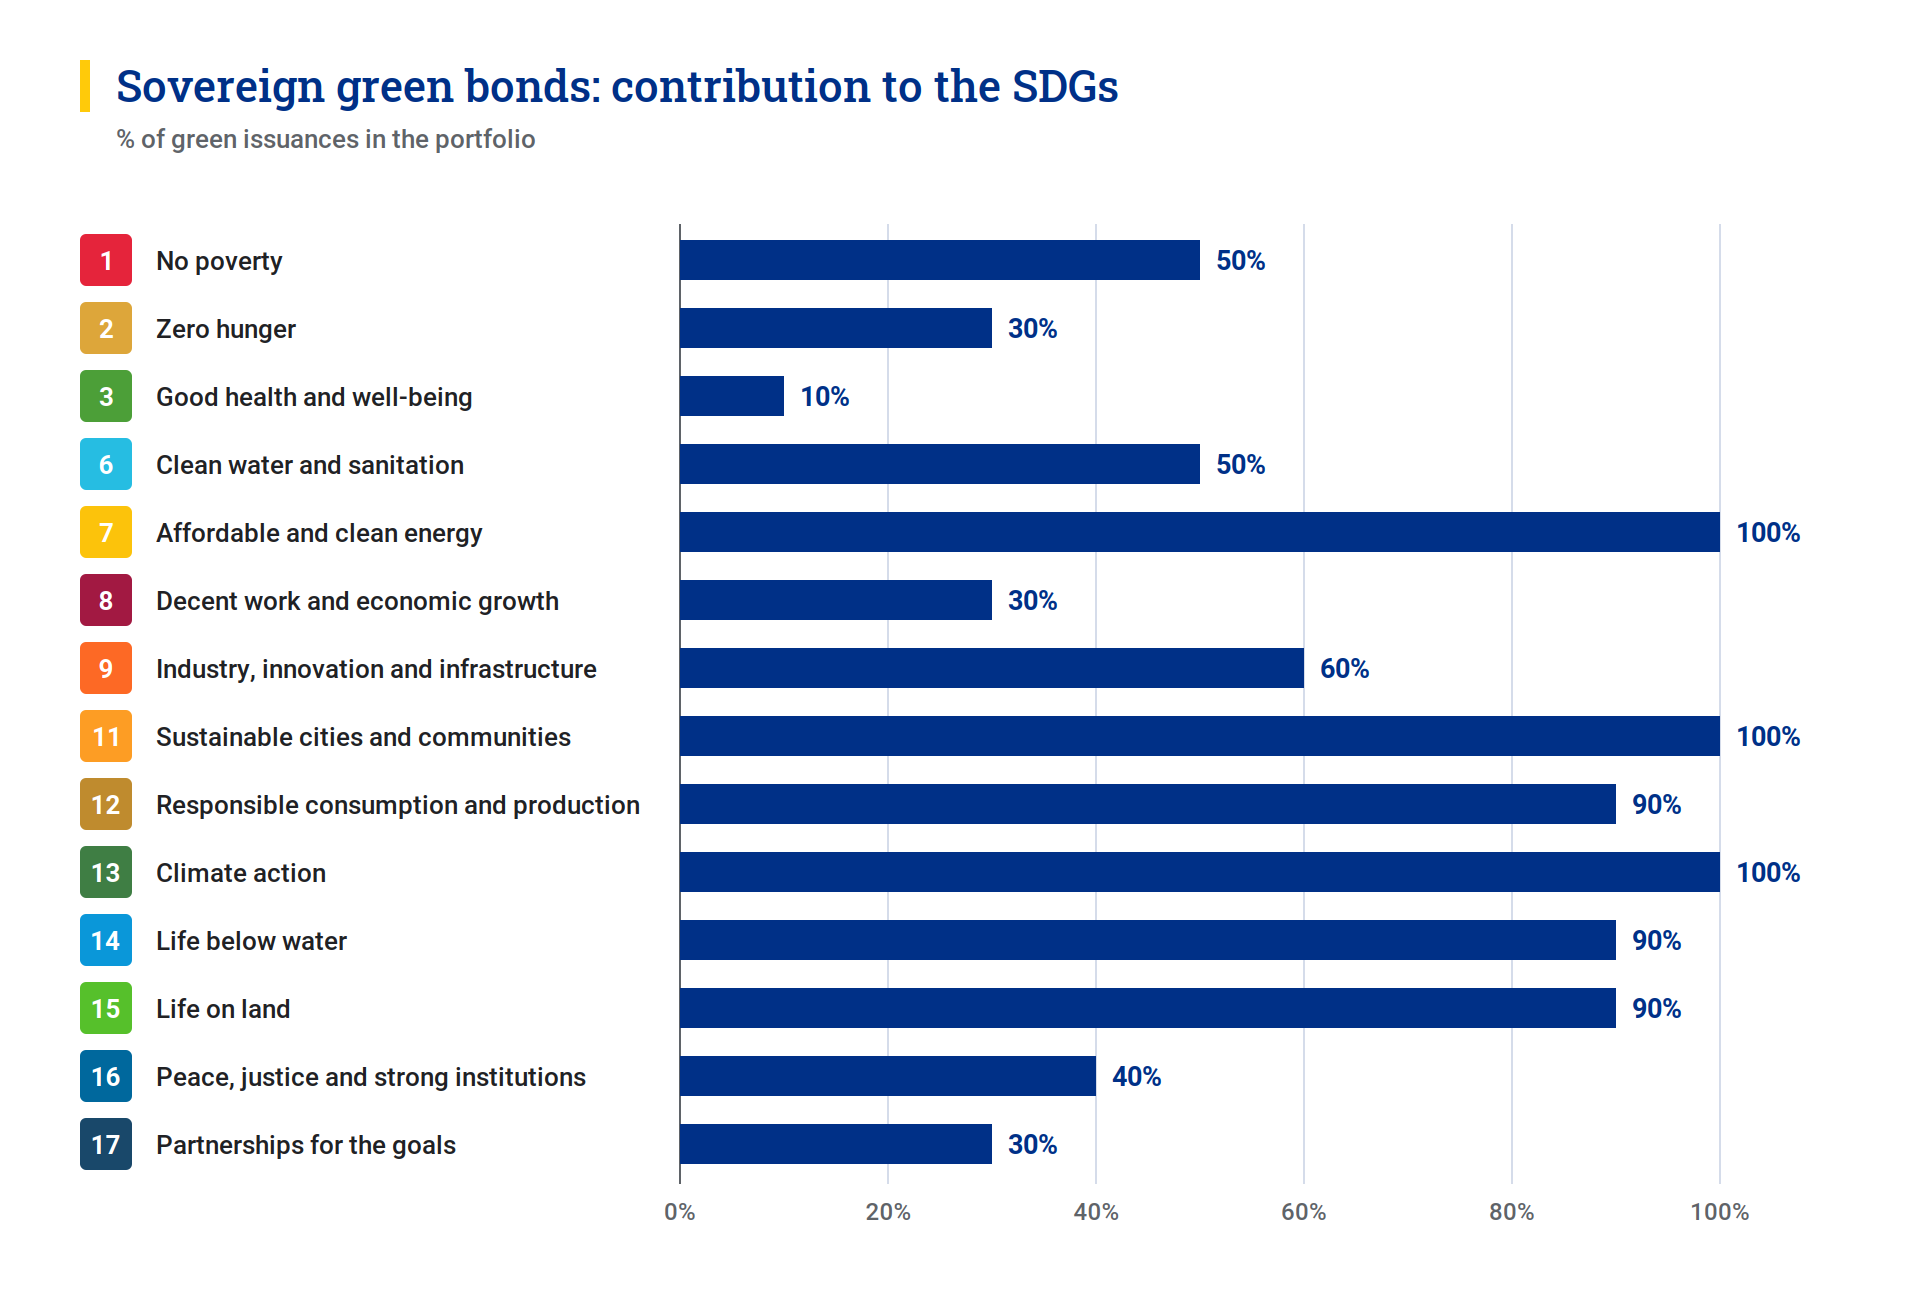
Tutte le emissioni presenti in portafoglio contribuiscono agli obiettivi SDG 7 – Energia pulita e accessibile, SDG 11 – Città e comunità sostenibili e SDG 13 – Lotta al cambiamento climatico, evidenziando il ruolo centrale rivestito dalla transizione energetica e dalle infrastrutture sostenibili.
Particolarmente rilevante risulta inoltre il contributo agli obiettivi SDG 12 – Consumo e produzione responsabili, SDG 14 – Vita sott’acqua e SDG 15 – Vita sulla Terra, sostenuti dal 90% delle emissioni presenti in portafoglio. Questo dato evidenzia la crescente importanza attribuita alla conservazione della biodiversità, alla gestione sostenibile delle risorse e alla protezione degli ecosistemi accanto agli obiettivi climatici.
Infine, il 60% delle emissioni contribuisce al raggiungimento dello SDG 9 – Imprese, innovazione e infrastrutture, riflettendo gli investimenti in tecnologie e soluzioni innovative a supporto della transizione ambientale.
Nel complesso, l’analisi conferma come i green bond sovrani presenti in portafoglio contribuiscano non solo alla riduzione delle emissioni e allo sviluppo delle energie rinnovabili, ma anche alla tutela degli ecosistemi, della biodiversità e delle risorse naturali. L’evoluzione dei programmi governativi verso un approccio sempre più olistico evidenzia il ruolo dei green bond come strumento fondamentale per sostenere una transizione ambientale che integri obiettivi climatici e salvaguardia del capitale naturale.
Conclusioni
L’analisi al 30 giugno 2026 conferma il posizionamento di Etica Transizione Climatica come strategia orientata a sostenere la transizione verso un’economia a basse emissioni di carbonio.
Il riposizionamento del portafoglio realizzato nel corso del semestre ha comportato un peggioramento di alcune metriche emissive tradizionali, dovuto alla maggiore esposizione verso settori e attività che svolgono un ruolo determinante nella decarbonizzazione dell’economia reale. Al tempo stesso, il Fondo continua a mantenere un’esposizione alle imprese più carbon intensive inferiore rispetto al benchmark, grazie alla selezione di emittenti con profili climatici relativamente più avanzati all’interno dei rispettivi settori.
Parallelamente, gli indicatori prospettici mostrano un rafforzamento del contributo del Fondo alla transizione:
- aumenta l’esposizione ad attività allineate alla Tassonomia Europea;
- cresce la quota di società dotate di obiettivi climatici credibili e validati;
- il portafoglio mantiene un’elevata presenza di Climate Leaders e Climate Outperformers;
- permane l’assenza di esposizioni a riserve di combustibili fossili e attività estrattive controverse;
- il rischio di transizione risulta favorevole e il rischio fisico rimane contenuto;
- l’analisi dei green bond conferma un contributo concreto al finanziamento di progetti legati alle energie rinnovabili, all’efficienza energetica, alla mobilità sostenibile e ad altre soluzioni ambientali.
Nel complesso, il fondo non si configura più come una tradizionale strategia focalizzata esclusivamente sulla riduzione delle emissioni correnti, ma come una strategia di transizione climatica, orientata a finanziare la decarbonizzazione dell’economia reale mantenendo un solido profilo di rischio climatico.
Anche la componente sovrana contribuisce positivamente a questo posizionamento attraverso l’esposizione a Paesi maggiormente impegnati nella transizione energetica e mediante il finanziamento di progetti climatici e ambientali attraverso green bond governativi.
In sintesi, le metriche carboniche tradizionali raccontano oggi un quadro meno favorevole rispetto al passato, ma gli indicatori di transizione mostrano un portafoglio più esposto alle soluzioni, alle tecnologie e agli attori che renderanno possibile la decarbonizzazione dell’economia nei prossimi anni.
Per approfondire: Fondo Etica Transizione Climatica per clienti Privati | Etica Sgr
Transizione Climatica in Pillole
Riferimenti
[1] Per l’analisi corporate il benchmark utilizzato è l’ MSCI World Universal Net Total Return
[2] Per l’analisi sovereign il benchmark utilizzato è il JP Morgan EMU
[3] L’Implied Temperature Rise (ITR) esprime la traiettoria di riscaldamento implicita associata al portafoglio sulla base delle emissioni future attese delle società in cui investe. Secondo la metodologia ISS ESG, le emissioni future possono essere stimate attraverso tre approcci: Historical, che assume la prosecuzione delle tendenze emissive osservate negli anni passati; Benchmark, che ipotizza un’evoluzione delle emissioni in linea con quella media del settore di appartenenza; Target, che incorpora gli obiettivi di riduzione delle emissioni dichiarati dalle singole società.
[4] [INSERIRE LINK AL SITO DI ETICA DOVE VI SONO I CRITERI DI ESCLUSIONE DI ETC]
[5] Il Carbon Risk Rating (CRR) di ISS ESG è un indicatore prospettico che misura il livello complessivo di rischio climatico delle imprese e la loro preparazione alla transizione verso un’economia a basse emissioni di carbonio. Il rating combina due dimensioni: l’esposizione strutturale ai rischi climatici legata al settore e alle attività svolte dall’azienda (Carbon Risk Classification) e la capacità dell’impresa di gestire tali rischi attraverso strategie climatiche, obiettivi di riduzione delle emissioni, governance, efficienza energetica e sviluppo di prodotti e servizi coerenti con la transizione (Carbon Performance Score). In base al punteggio ottenuto, le aziende vengono classificate nelle categorie Climate Laggards, Climate Medium Performers, Climate Outperformers e Climate Leaders.
[6] Sulla base del prelievo medio annuo di energia elettrica sul mercato interno riportato da ARERA per il 2024 (1.926 kWh per cliente all’anno).
[7] Si è ipotizzato un valore di 4 MW per l’impianto, poiché un moderno parco eolico onshore ha in genere una potenza di circa 3–5 MW per turbina
[8] Greenhouse Gas Equivalencies Calculator | US EPA
La presente costituisce una comunicazione di marketing a cura di Etica Sgr S.p.A. (“Etica”). I dati economici e finanziari, nonché i valori numerici e percentuali o i dati aggregati richiamati nel materiale contenuto nella presente comunicazione fanno riferimento alla situazione dei mercati e alle conoscenze disponibili al momento della redazione della stessa e pertanto possono subire modifiche in relazione al mutato andamento dei mercati finanziari o delle informazioni disponibili. Non sussiste alcun obbligo da parte di Etica di modificare, integrare e/o aggiornare i dati contenuti nel presente materiale. Qualsiasi informazione contenuta nel materiale riportato nella presente comunicazione relativamente a rendimenti passati, previsioni o ipotesi di prospettive future non è da considerarsi indicativa dei rendimenti futuri; così come qualsiasi opinione, strategia o valutazione nel medesimo contenuta o dal medesimo ricavabile ha scopo esclusivamente illustrativo e non può essere interpretata come una sollecitazione, una raccomandazione d’investimento o una consulenza in materia di investimenti. La presente comunicazione non tiene in alcun modo conto delle caratteristiche di chi possa venirne a conoscenza, inclusi il regime fiscale applicabile, gli obiettivi di investimento, la conoscenza ed esperienza in materia di investimenti, la propensione al rischio e la situazione finanziaria. L’investimento in fondi è soggetto ai rischi relativi ai sottostanti che influenzano l’andamento del valore delle relative partecipazioni. Etica SGR non offre alcuna garanzia di rendimento e non assicura il rimborso del capitale investito. Etica non rilascia alcuna dichiarazione o garanzia né assume alcuna responsabilità in merito alla raggiungibilità, idoneità, ragionevolezza o affidabilità di qualsiasi previsione o valutazione contenuta nel, o ricavabile dal, materiale riportato. È necessario che l’investitore concluda un’operazione d’investimento solo dopo averne compreso le caratteristiche complessive e il grado di esposizione ai relativi rischi, tramite un’attenta lettura del KID e del prospetto informativo dei singoli fondi, che – unitamente alle informazioni sugli aspetti relativi alla sostenibilità ai sensi del regolamento (UE) 2019/2088, – sono messi a disposizione alla pagina www.eticasgr.com/documenti e presso i collocatori dei fondi indicati alla pagina www.eticasgr.com/clienti-privati/dove-sottoscrivere del sito internet www.eticasgr.com. I destinatari del presente materiale si assumono piena ed assoluta responsabilità per l’utilizzo delle informazioni contenute nella presente comunicazione nonché per le scelte di investimento eventualmente effettuate sulla base delle stesse, in quanto l’eventuale utilizzo come supporto di scelte d’investimento non è consentito ed è a completo rischio dell’investitore; di conseguenza, Etica declina qualsiasi responsabilità per perdite che dovessero derivare dall’uso delle informazioni contenute nella presente comunicazione di marketing.